¿Tu empresa esta obligada a llevar libros electrónicos? Conoce las obligaciones que debes cumplir
¿Sabes si tu empresa está obligada a llevar libros electrónicos ante SUNAT? No todos los negocios tienen las mismas obligaciones contables. El régimen tributario, el nivel de ingresos y las disposiciones de SUNAT determinan qué libros y registros deben llevarse y bajo qué modalidad.
Conocer estas obligaciones es fundamental para mantener la contabilidad en orden, cumplir con los plazos establecidos y evitar errores que puedan generar contingencias tributarias. En esta guía descubrirás qué libros corresponden a cada régimen y cómo facilitar su gestión mediante herramientas digitales.
1¿Qué son los libros electrónicos y por qué son importantes?
Los libros electrónicos son registros digitales que permiten documentar las operaciones comerciales y financieras de una empresa. Incluyen información sobre compras, ventas y otras actividades necesarias para el control contable y el cumplimiento tributario.
Su utilización facilita el almacenamiento, la revisión y el procesamiento de la información. Además, permite reducir tareas manuales y mejorar la organización de los registros.
En Perú, es importante distinguir entre el Sistema Integrado de Registros Electrónicos (SIRE) y el Programa de Libros Electrónicos (PLE). El SIRE permite generar propuestas del Registro de Ventas e Ingresos Electrónico (RVIE) y del Registro de Compras Electrónico (RCE) a partir de comprobantes electrónicos. Por su parte, el PLE permite validar archivos de libros electrónicos y generar la información correspondiente para su envío a SUNAT, según las obligaciones aplicables.
2¿Quiénes están obligados a llevar libros contables según su régimen tributario?
La obligación de llevar libros contables varía según el régimen tributario al que pertenece el contribuyente y sus ingresos anuales. Estos son los principales casos:
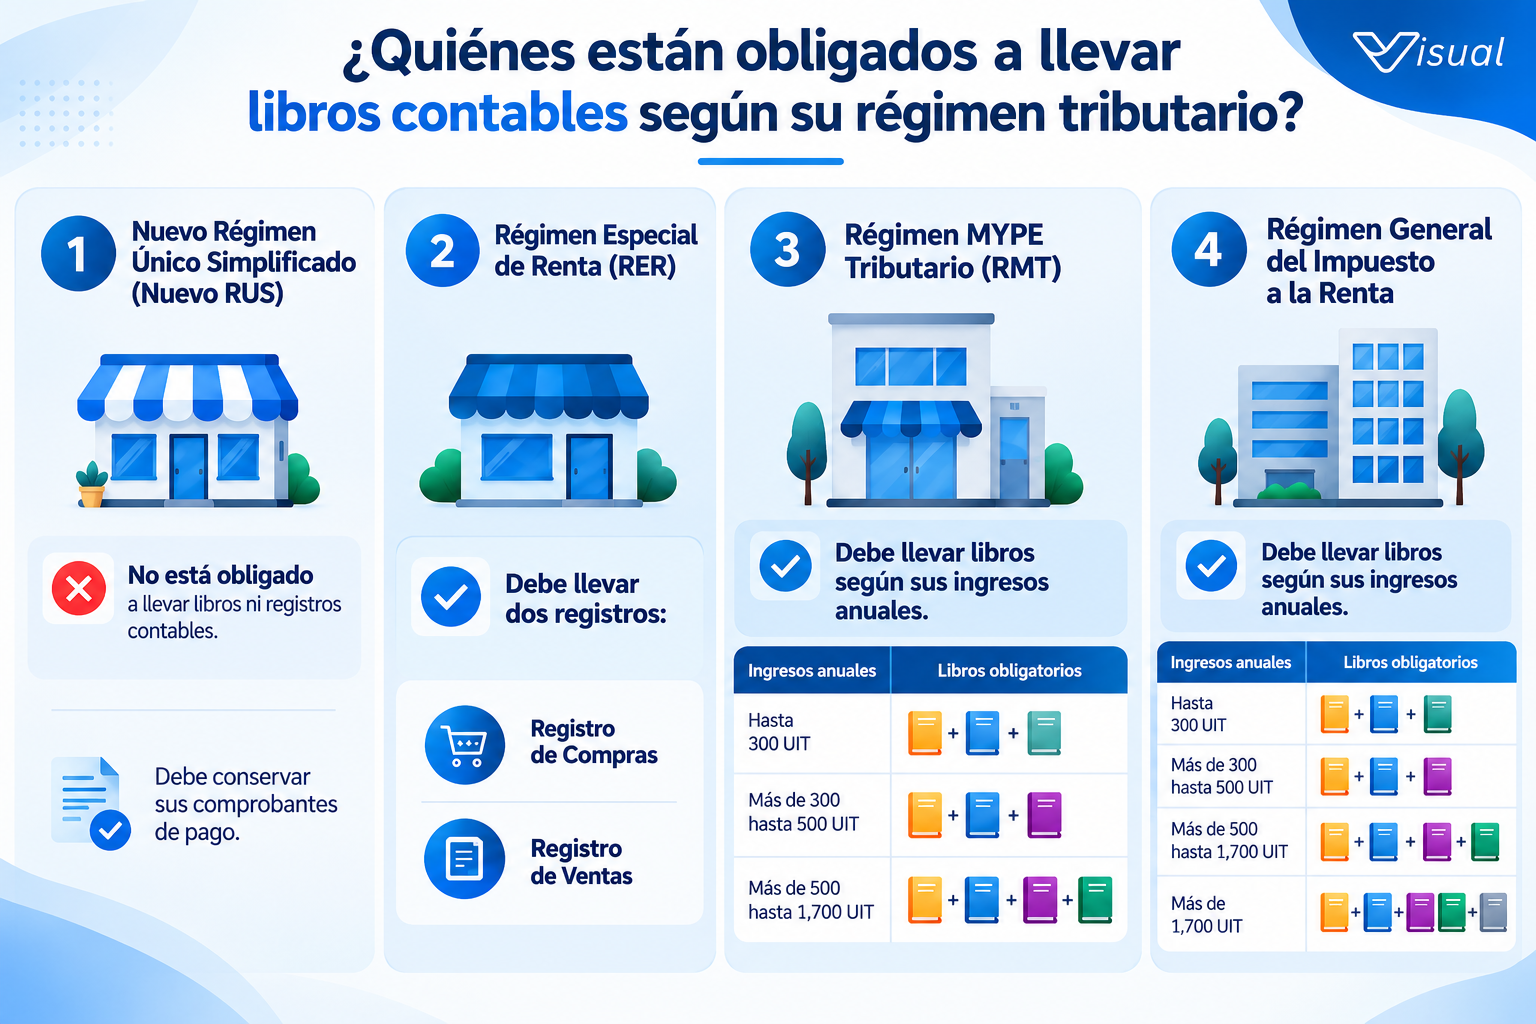
1. Nuevo Régimen Único Simplificado (Nuevo RUS)
Los contribuyentes acogidos al Nuevo RUS no están obligados a llevar libros ni registros contables. Sin embargo, deben conservar los comprobantes de pago que emiten y reciben, organizados cronológicamente.
Esta facilidad no elimina la obligación de cumplir con las demás disposiciones aplicables a su actividad.
2. Régimen Especial de Renta (RER)
Los contribuyentes del RER deben llevar dos registros contables fundamentales:
Registro de Compras: permite registrar las adquisiciones de bienes y servicios.
Registro de Ventas: permite registrar las ventas y los ingresos del negocio.
Estos registros ayudan a controlar las operaciones y a sustentar la información utilizada para determinar las obligaciones tributarias correspondientes.
3. Régimen MYPE Tributario (RMT)
En el Régimen MYPE Tributario, los libros contables exigidos dependen del nivel de ingresos anuales. De acuerdo con la escala general informada por SUNAT, se consideran los siguientes casos:
Ingresos anuales | Libros y registros contables |
|---|---|
Hasta 300 UIT | Registro de Ventas, Registro de Compras y Libro Diario de Formato Simplificado. |
Más de 300 hasta 500 UIT | Registro de Ventas, Registro de Compras, Libro Diario y Libro Mayor. |
Más de 500 hasta 1,700 UIT | Registro de Ventas, Registro de Compras, Libro Diario, Libro Mayor y Libro de Inventarios y Balances. |
El contribuyente debe controlar sus ingresos y verificar qué libros le corresponden. Si supera los límites permitidos para permanecer en el RMT, debe evaluar el cumplimiento de las reglas aplicables al cambio de régimen.
4. Régimen General del Impuesto a la Renta
En el Régimen General, las obligaciones contables también dependen de los ingresos anuales. La escala general es la siguiente:
Ingresos brutos anuales | Libros y registros contables |
|---|---|
Hasta 300 UIT | Registro de Ventas, Registro de Compras y Libro Diario de Formato Simplificado. |
Más de 300 hasta 500 UIT | Registro de Ventas, Registro de Compras, Libro Diario y Libro Mayor. |
Más de 500 hasta 1,700 UIT | Registro de Ventas, Registro de Compras, Libro Diario, Libro Mayor y Libro de Inventarios y Balances. |
Más de 1,700 UIT | Contabilidad completa, que incluye Libro Caja y Bancos, Libro de Inventarios y Balances, Libro Diario, Libro Mayor, Registro de Ventas y Registro de Compras. |
Según las características de las operaciones y las normas aplicables, también podrían corresponder otros libros y registros, como el Registro de Activos Fijos o el Registro de Costos.
Importante: esta clasificación resume los libros contables exigibles según el régimen y los ingresos. La obligación de llevarlos electrónicamente se determina, además, conforme a las disposiciones específicas de SUNAT.
3¿Cuándo es obligatorio llevar libros electrónicos?
Estar obligado a llevar libros contables no significa necesariamente que todos deban gestionarse mediante la misma plataforma electrónica. Es necesario identificar qué registros corresponden y cuál es el sistema establecido por SUNAT para cada uno.
Entre los factores que deben revisarse se encuentran:
El régimen tributario y los libros que le corresponden al contribuyente.
El nivel de ingresos y las reglas que determinan la obligación de llevar determinados libros electrónicamente.
La condición de principal contribuyente (PRICO), cuando corresponda.
Las disposiciones vigentes sobre el uso del PLE o del SIRE.
Por ejemplo, los contribuyentes obligados a llevar el Registro de Ventas e Ingresos y el Registro de Compras deben revisar su incorporación al SIRE. Para otros libros y registros electrónicos, el PLE puede seguir siendo relevante según la obligación aplicable.
Por eso, antes de generar o presentar archivos, conviene confirmar la situación tributaria de la empresa y verificar los requisitos correspondientes.
4Declaración de libros electrónicos SIRE SUNAT 2026: ¿qué debes tener en cuenta?
Durante 2026, la implementación del SIRE continúa siendo un aspecto importante para los contribuyentes obligados a llevar sus registros de compras y ventas electrónicamente. El sistema utiliza información de los comprobantes de pago electrónicos para generar propuestas que deben revisarse, complementarse o ajustarse cuando corresponda.
Es importante verificar el cronograma aplicable y las disposiciones vigentes, especialmente si la empresa tiene condiciones particulares como la designación de principal contribuyente o ingresos superiores a 2,300 UIT, para los que SUNAT ha publicado disposiciones específicas de postergación.
Para conocer con mayor detalle el procedimiento, las obligaciones y los aspectos relacionados con este sistema, puedes consultar el artículo Declaración de Libros Electrónicos SIRE SUNAT 2026, publicado en la revista de consultoría.
Para las empresas y los estudios contables que buscan optimizar sus procesos, VisualCont es una alternativa de sistema contable que permite generar y exportar libros electrónicos para el PLE de SUNAT de forma rápida y segura. Esta solución facilita el procesamiento de la información contable y ayuda a reducir el trabajo manual relacionado con la preparación de los archivos electrónicos. Además, cuenta con funcionalidades para agilizar los asientos contables, elaborar reportes y apoyar el control de las operaciones del negocio.
Para conocer sus funcionalidades y comprobar cómo puede apoyar el trabajo contable, contacta con una asesora y solicita una demostración gratuita.
5¿Qué debes revisar para cumplir con tus obligaciones contables?
Antes de generar tus libros electrónicos, es recomendable seguir estos pasos:
Identifica tu régimen tributario. Confirma si tu negocio pertenece al Nuevo RUS, RER, Régimen MYPE Tributario o Régimen General.
Verifica tus ingresos anuales. Determina qué libros y registros debes llevar según los límites aplicables.
Confirma la modalidad electrónica. Revisa si tus registros deben gestionarse mediante el SIRE, el PLE u otro procedimiento autorizado, según corresponda.
Organiza tus comprobantes. Comprueba que la información de compras y ventas sea consistente con tus registros contables.
Controla los plazos. Revisa los cronogramas y las fechas máximas de atraso o presentación que resulten aplicables.
Una buena organización contable facilita el cumplimiento de las obligaciones y permite detectar errores antes de que se conviertan en problemas mayores.
6Preguntas frecuentes sobre los libros electrónicos
¿Todas las empresas están obligadas a llevar libros electrónicos?
No. La obligación depende del régimen tributario, los libros que correspondan al contribuyente y las disposiciones específicas sobre su llevanza electrónica. Por ejemplo, los contribuyentes del Nuevo RUS no están obligados a llevar libros ni registros contables.
¿Cuál es la diferencia entre el PLE y el SIRE de SUNAT?
El PLE permite validar archivos electrónicos de los libros y registros comprendidos en su ámbito de aplicación. El SIRE, en cambio, facilita la generación de las propuestas del Registro de Ventas e Ingresos Electrónico (RVIE) y del Registro de Compras Electrónico (RCE). Son herramientas diferentes y su utilización depende de las obligaciones aplicables.
¿Qué sucede si una empresa no lleva los libros que le corresponden?
El incumplimiento de las obligaciones relacionadas con libros y registros contables puede generar contingencias y, según la infracción y las circunstancias, sanciones tributarias. Por ello, es importante identificar las obligaciones de la empresa y cumplir con los procedimientos y plazos vigentes.
7Conclusión
Conocer quiénes están obligados a llevar libros electrónicos permite a las empresas organizar su contabilidad y cumplir correctamente con las disposiciones de SUNAT. La clave está en identificar el régimen tributario, revisar los ingresos anuales y verificar qué libros deben llevarse y mediante qué sistema. Apoyarse en herramientas contables como VisualCont puede facilitar la generación y exportación de libros electrónicos para el PLE, reducir tareas manuales y mejorar el control de la información. Elegir un sistema que se adapte a las necesidades de cada negocio es un paso importante para trabajar con mayor orden y eficiencia.