¿Qué es una factura y para qué sirve?
¿Sabes qué información demuestra realmente una factura y por qué es tan importante para tu negocio?
Una factura es un comprobante de pago que acredita la venta de un bien o la prestación de un servicio, en el que se detallan los datos del vendedor, la información del comprador, la descripción de la operación y los importes correspondientes.
En Perú, la factura cumple una función comercial, contable y tributaria. Permite dejar constancia de una transacción y, cuando se cumplen los requisitos establecidos por la normativa, puede servir para sustentar costos o gastos para efectos del Impuesto a la Renta y ejercer el derecho al crédito fiscal del Impuesto General a las Ventas (IGV).
Por ejemplo, si una empresa compra computadoras para sus trabajadores, la factura emitida por el proveedor permite documentar la adquisición y respaldar su registro contable. El tratamiento tributario dependerá de la naturaleza de la compra y del cumplimiento de los requisitos aplicables.
La emisión de este comprobante debe ajustarse al Reglamento de Comprobantes de Pago y a las demás disposiciones tributarias vigentes en el país.
1¿Para qué sirve una factura?
Comprender para qué sirve una factura es fundamental para cualquier empresa o emprendedor, ya que este documento no solo respalda las ventas, sino que también facilita el seguimiento de las operaciones económicas del negocio.
Entre sus principales funciones se encuentran las siguientes:
1. Respaldar las operaciones comerciales
La factura deja constancia de los bienes vendidos o servicios prestados, sus cantidades, precios y demás condiciones relevantes. Esto ayuda a mantener un registro ordenado de las transacciones realizadas con clientes y proveedores.
2. Facilitar el control contable
Las facturas permiten registrar las ventas y compras, controlar los ingresos y las obligaciones pendientes de pago, así como mantener un seguimiento de las cuentas por cobrar y por pagar.
3. Sustentar costos, gastos y el crédito fiscal del IGV
Cuando se cumplen las condiciones legales y tributarias correspondientes, una factura puede servir para sustentar costos o gastos para efectos del Impuesto a la Renta y permitir el uso del crédito fiscal del IGV. Sin embargo, recibir una factura no garantiza automáticamente estos beneficios: la operación y el comprobante deben cumplir los requisitos aplicables.
4. Contribuir al cumplimiento de las obligaciones tributarias
La información de las facturas ayuda a mantener los registros de compras y ventas, determinar las obligaciones tributarias y preparar las declaraciones correspondientes.
5. Facilitar las garantías y las reclamaciones
La factura también puede utilizarse como respaldo de una compra o contratación de servicios al gestionar garantías, devoluciones o reclamos, de acuerdo con las condiciones de la operación y las normas aplicables.
2¿Qué datos contiene una factura?
Para que una factura documente correctamente una operación, debe contener la información exigida por las normas correspondientes a su modalidad de emisión.
Entre los principales datos se encuentran:
Datos del emisor: nombres o razón social, número de RUC y demás información de identificación exigible.
Datos del comprador: nombre o razón social y número de RUC, según corresponda.
Número de comprobante: serie y numeración correlativa.
Fecha de emisión: día en que se emite el comprobante.
Descripción de los bienes o servicios: detalle que permita identificar lo vendido o prestado, incluyendo cantidades y unidades de medida cuando corresponda.
Valores de la operación: precios unitarios e importe de la venta o del servicio.
Impuestos aplicables: IGV u otros conceptos tributarios, cuando correspondan, con el detalle exigido por la normativa.
Importe total: monto final de la operación, considerando los conceptos e impuestos aplicables.
También pueden requerirse otros datos según el tipo de transacción, el sistema de emisión y las disposiciones específicas actualizadas por SUNAT.
Por ello, es importante revisar la información antes de emitir el comprobante, especialmente los datos del cliente, la descripción de los productos y los importes registrados.
3¿Cuándo se debe emitir una factura en Perú?
La factura se emite en las operaciones previstas por la normativa peruana. Uno de los casos más frecuentes es la venta de bienes o prestación de servicios en la que el adquirente necesita sustentar costo o gasto para efectos tributarios y, cuando corresponda, ejercer el derecho al crédito fiscal del IGV.
También existen supuestos específicos, como determinadas operaciones de exportación y otros casos contemplados en el Reglamento de Comprobantes de Pago.
Por regla general, la factura se emite a favor de un adquirente que cuenta con número de RUC, con las excepciones previstas por las disposiciones aplicables, por ejemplo, en determinadas operaciones de exportación a sujetos no domiciliados.
Es importante recordar que las obligaciones de emisión dependen de la actividad, la operación y las condiciones tributarias del contribuyente. Por eso, antes de emitir un comprobante, conviene verificar las reglas que correspondan al negocio.
4¿Qué es una factura electrónica?
La factura electrónica es el comprobante de pago denominado factura que se genera mediante un sistema de emisión electrónica autorizado, de acuerdo con las disposiciones de SUNAT.
Tiene efectos tributarios equivalentes a los de la factura que corresponda, siempre que se emita correctamente y cumpla los requisitos aplicables. Además, permite gestionar la información de las operaciones en formato digital, facilitando su consulta, conservación y procesamiento.
En Perú, la emisión electrónica se encuentra ampliamente extendida y la mayoría de los contribuyentes están obligados a utilizarla, aunque existen excepciones específicas. Por eso, es recomendable verificar las obligaciones particulares de cada contribuyente.
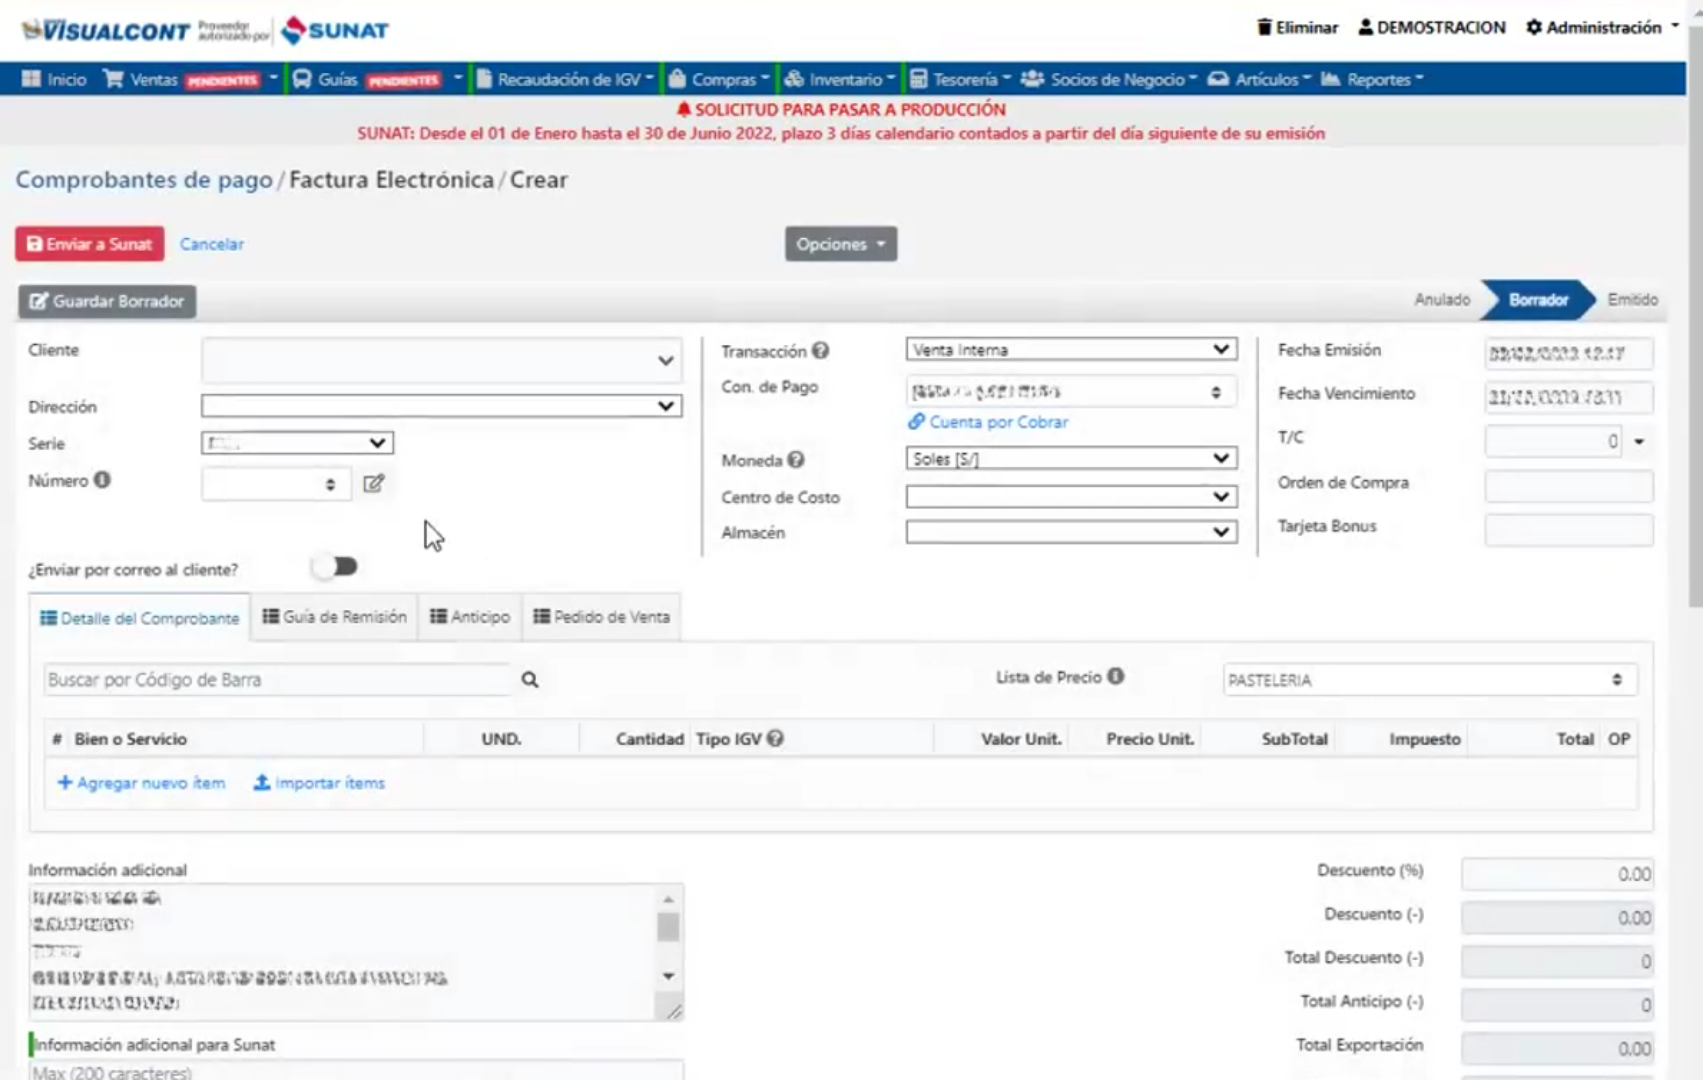
Aqui podemos ver un ejemplo de nuestro facturador electronico emitiendo la factura correspondiente requerida por un cliente.
¿Qué ventajas ofrece la facturación electrónica?
La facturación electrónica puede ayudar a las empresas a mejorar la administración de sus comprobantes y reducir tareas manuales.
Entre sus principales ventajas destacan:
Mayor organización: facilita mantener las facturas emitidas y sus datos en formato digital.
Menos errores manuales: el uso de herramientas de facturación puede reducir equivocaciones al ingresar datos, siempre que se configuren y utilicen correctamente.
Consulta más sencilla: permite acceder a la información de las operaciones sin depender exclusivamente de archivos físicos.
Mejor seguimiento comercial: ayuda a consultar las transacciones realizadas con los clientes y a mantener un control más ordenado.
Apoyo a la gestión contable: facilita la disponibilidad de información para el registro y la revisión de las operaciones.
Para aprovechar estos beneficios, las empresas pueden utilizar un facturador electrónico que facilite la emisión y administración de sus comprobantes.
Por ejemplo, el facturador electrónico VisualFact, ofrecido por nuestra empresa, es una alternativa que puedes conocer si buscas una herramienta para gestionar la emisión de tus facturas electrónicas. Contar con una solución de este tipo puede contribuir a ordenar el proceso de facturación y facilitar el trabajo diario de tu negocio.
Puedes revisar las características del sistema para determinar si se ajusta a las necesidades y obligaciones de tu empresa.
5¿Cuál es la diferencia entre factura y boleta de venta?
Aunque ambas son comprobantes de pago, la factura y la boleta de venta tienen usos diferentes en el sistema tributario peruano.
Aspecto | Factura | Boleta de venta |
|---|---|---|
Uso habitual | Operaciones en las que el comprador necesita sustentar costos o gastos y, cuando corresponde, utilizar el crédito fiscal del IGV. | Operaciones con consumidores finales. |
Datos del comprador | Generalmente incluye el RUC del adquirente, salvo excepciones previstas por la normativa. | Puede emitirse sin RUC en los casos permitidos, conforme a las reglas aplicables. |
Crédito fiscal del IGV | Puede permitirlo si se cumplen los requisitos tributarios. | Generalmente no permite ejercerlo, salvo los casos excepcionales previstos por ley. |
Sustento tributario | Puede respaldar costos o gastos y el crédito fiscal, según corresponda. | Generalmente no sustenta costos o gastos para efectos tributarios, salvo las excepciones legales. |
En términos sencillos, si una empresa compra mercadería para su actividad y necesita sustentar la adquisición para efectos tributarios, normalmente solicitará una factura cuando corresponda. En cambio, cuando una persona compra un producto para su consumo personal, lo habitual es que reciba una boleta de venta.
La elección del comprobante debe responder a la naturaleza de la operación y a lo establecido por SUNAT. Puedes consultar más detalles en la información oficial sobre tipos de comprobantes de pago electrónicos.
6¿Qué ocurre si necesitas corregir una factura?
Si después de emitir una factura se detecta un error o es necesario modificar determinados importes, no siempre corresponde emitir un nuevo comprobante ni modificar directamente el documento original.
Para estos casos existen las notas de crédito y las notas de débito, que permiten realizar ajustes bajo las condiciones establecidas por la normativa.
Nota de crédito: se utiliza, entre otros supuestos, para registrar anulaciones, descuentos, bonificaciones o devoluciones relacionadas con una factura previamente emitida.
Nota de débito: permite recuperar determinados costos o gastos posteriores a la emisión del comprobante y realizar los ajustes que procedan de acuerdo con las reglas aplicables.
Estos documentos deben estar vinculados al comprobante correspondiente y emitirse respetando los procedimientos y requisitos establecidos por SUNAT.
7¿La factura es un título valor en Perú?
Es importante distinguir la factura comercial, que funciona como comprobante de pago, de los documentos que pueden tener características de título valor.
La factura negociable, regulada por la Ley N.° 29623, permite que determinados créditos originados en operaciones comerciales puedan transferirse y negociarse conforme a los requisitos legales. En el caso de los comprobantes electrónicos, deben cumplirse las condiciones específicas para que adquieran esa calidad.
Por otra parte, la factura conformada está regulada en la Ley de Títulos Valores, Ley N.° 27287, en sus artículos 163 y siguientes, y cuenta con características y requisitos propios.
Por tanto, una factura comercial no se convierte automáticamente en un título valor por el simple hecho de haber sido emitida. Deben cumplirse las condiciones establecidas para el instrumento jurídico correspondiente.
Esta distinción permite comprender que la factura tiene una función tributaria y comercial, mientras que determinadas modalidades pueden incorporar efectos adicionales relacionados con el crédito y su cobro.
8¿Cómo se registra una factura en la contabilidad?
El registro contable de una factura depende de si corresponde a una venta o a una compra, así como de la naturaleza de la operación y de los impuestos aplicables.
En una factura de venta, la empresa registra la operación como ingreso, de acuerdo con los criterios contables aplicables. Si el cliente todavía no ha pagado, también puede reconocerse una cuenta por cobrar.
En una factura de compra, la adquisición puede registrarse como un costo, gasto o activo, según corresponda. Si existe un importe pendiente de pago, se reconoce la obligación frente al proveedor.
En ambos casos, los impuestos deben contabilizarse de acuerdo con su tratamiento tributario. Por ejemplo, el IGV de una compra no se reconoce automáticamente como crédito fiscal: es necesario verificar que la operación y el comprobante cumplan las condiciones legales.
Además, el registro contable debe reflejar el hecho económico en el período que corresponda. Por ello, la fecha de pago no determina necesariamente el momento en que debe reconocerse una operación.
Mantener las facturas ordenadas y contar con información confiable facilita la conciliación de las operaciones, el control de las obligaciones pendientes y la preparación de los registros y declaraciones tributarias.
9Conclusión
Saber qué es una factura y para qué sirve permite comprender mejor cómo se documentan las operaciones comerciales y cuál es su importancia para la gestión de una empresa.
Este comprobante no solo acredita una venta o un servicio, sino que también contribuye al control contable y al cumplimiento tributario. Cuando se emite y utiliza correctamente, puede servir para sustentar costos o gastos y ejercer el derecho al crédito fiscal del IGV, siempre que se cumplan los requisitos correspondientes.
Asimismo, utilizar la facturación electrónica y mantener los comprobantes organizados facilita el seguimiento de las operaciones y ayuda a reducir errores administrativos.
Por eso, es recomendable que toda empresa conozca sus obligaciones, revise la información antes de emitir sus comprobantes y utilice herramientas que contribuyan a mejorar su gestión. Un proceso de facturación ordenado permite trabajar con información más confiable, tomar mejores decisiones y dedicar menos tiempo a tareas administrativas.