¿Qué es un estado de resultados? Para qué sirve y cómo interpretarlo
¿Tu empresa está generando ganancias o solo está vendiendo más?
El estado de resultados, también conocido como estado de ganancias y pérdidas, es un informe financiero que muestra los ingresos, costos y gastos de una empresa durante un período determinado. Su finalidad es determinar si el negocio obtuvo una utilidad o una pérdida como resultado de sus operaciones.
Este documento es una herramienta fundamental para empresarios, contadores y administradores, ya que permite evaluar el desempeño económico de una organización, identificar gastos que afectan la rentabilidad y analizar si los recursos se están utilizando de manera eficiente. Además, facilita la comparación de resultados entre diferentes períodos para reconocer oportunidades de mejora.
En el Perú, su elaboración debe considerar el marco contable aplicable a la empresa y las normas vigentes. Es importante tener presente que el resultado contable no siempre coincide con el resultado utilizado para determinar el Impuesto a la Renta, debido a que la legislación tributaria establece condiciones específicas para reconocer determinados ingresos, costos y gastos.
A continuación, te explicamos para qué sirve el estado de resultados, cuáles son sus principales componentes, cómo elaborarlo paso a paso y cómo interpretar sus cifras para mejorar la gestión financiera de tu negocio.
1¿Para qué sirve el estado de resultados?
El estado de resultados permite conocer el desempeño económico de una empresa durante un período específico. Al relacionar los ingresos con los costos y gastos necesarios para generar esos ingresos, ofrece una visión clara de la rentabilidad del negocio y ayuda a identificar qué factores están influyendo en las ganancias o pérdidas obtenidas.
Por ejemplo, una empresa puede experimentar un incremento considerable en sus ventas, pero esto no significa necesariamente que esté ganando más dinero. Si al mismo tiempo aumentan los costos de mercadería, los gastos administrativos o los intereses de sus préstamos, la utilidad final podría disminuir. Revisar este informe permite detectar esas situaciones y evaluar qué medidas conviene adoptar.
Entre sus principales utilidades se encuentran:
Evaluar la rentabilidad del negocio: permite identificar si la empresa genera ganancias o pérdidas y analizar cuánto obtiene por cada sol vendido.
Controlar los costos y gastos: ayuda a reconocer qué conceptos consumen más recursos económicos y dónde existen oportunidades de ahorro.
Apoyar la toma de decisiones: proporciona información para evaluar cambios de precios, inversiones, contratación de personal o estrategias comerciales.
Comparar resultados entre períodos: facilita el seguimiento de la evolución del negocio y permite identificar tendencias en las ventas, los costos y los gastos.
Planificar el crecimiento: sirve como base para elaborar presupuestos, proyectar resultados y establecer objetivos financieros.
Evaluar el desempeño de la gestión: ayuda a determinar si las operaciones están generando los resultados esperados y si es necesario corregir alguna estrategia.
Por estas razones, el estado de resultados no debería revisarse únicamente al finalizar el año. Analizarlo mensualmente permite identificar problemas con anticipación y tomar decisiones antes de que afecten significativamente la rentabilidad de la empresa.
2¿Cuáles son los elementos de un estado de resultados?
La estructura del estado de resultados puede variar según la actividad económica de la empresa y el marco contable que le corresponda. Sin embargo, normalmente incluye ingresos, costos, gastos operativos, resultados financieros e impuestos, hasta llegar a la utilidad o pérdida del período.
A continuación, explicamos sus principales componentes.
1. Ingresos por ventas
Los ingresos por ventas representan el importe obtenido por la comercialización de bienes o la prestación de servicios durante el período analizado. Constituyen uno de los principales indicadores de la actividad comercial de una empresa y permiten conocer el volumen de ingresos generado por sus operaciones.
Para analizar correctamente esta partida, es importante distinguir entre ventas brutas y ventas netas. Las ventas netas consideran las devoluciones, descuentos y otros conceptos que corresponda deducir según la operación y su tratamiento contable. Asimismo, el IGV cobrado por cuenta del Estado no se considera, por regla general, un ingreso propio de la empresa.
Revisar la evolución de los ingresos permite determinar si las estrategias comerciales están funcionando, si existe una tendencia de crecimiento y si los resultados obtenidos responden a los objetivos establecidos.
2. Costo de ventas
El costo de ventas representa el costo de los bienes que fueron vendidos o de los servicios prestados durante el período. En una empresa comercial, se relaciona principalmente con el costo de adquisición de la mercadería vendida; en una empresa industrial, puede comprender los costos de producción correspondientes a los productos vendidos.
Por ejemplo, si una empresa compra productos para revenderlos, no debe confundir el total de sus compras con el costo de ventas del período. Es necesario considerar qué mercadería se vendió y qué parte permanece en el inventario, de acuerdo con los criterios contables aplicables.
Controlar correctamente este concepto permite conocer cuánto cuesta generar los ingresos y evaluar si los precios de venta ofrecen un margen suficiente para cubrir los demás gastos del negocio.
3. Utilidad bruta
La utilidad bruta se obtiene al restar el costo de ventas de las ventas netas. Este resultado muestra cuánto queda después de cubrir el costo directamente asociado a los bienes vendidos o los servicios prestados, pero antes de descontar los gastos operativos y otros conceptos posteriores.
La fórmula básica es:
Utilidad bruta = Ventas netas − Costo de ventas
Por ejemplo, si una empresa registra S/ 100,000 en ventas netas y S/ 55,000 en costo de ventas, obtiene una utilidad bruta de S/ 45,000.
Este indicador permite evaluar si la empresa está vendiendo con un margen adecuado. Si la utilidad bruta disminuye a pesar de que las ventas se mantienen estables, conviene revisar los costos de adquisición, producción, los precios de venta y las condiciones comerciales.
4. Gastos operativos
Los gastos operativos son aquellos relacionados con el funcionamiento y la administración de la empresa que no se incluyen en el costo de ventas. Su clasificación depende de la naturaleza de la actividad y de la forma de presentación del informe financiero.
Entre los ejemplos más habituales se encuentran los gastos administrativos, los gastos de venta, los alquileres de oficinas, los servicios de comunicación, la publicidad, el mantenimiento y las remuneraciones del personal administrativo o comercial, según corresponda.
Analizar estos conceptos ayuda a determinar si el negocio mantiene una estructura de costos sostenible. Un crecimiento de las ventas acompañado de un aumento desproporcionado de los gastos operativos puede reducir la utilidad, por lo que resulta importante evaluar periódicamente su evolución.
5. Depreciación y amortización
La depreciación distribuye el importe depreciable de un activo tangible a lo largo de su vida útil, mientras que la amortización cumple una función similar para determinados activos intangibles.
Por ejemplo, una empresa que utiliza computadoras, maquinaria o equipos para desarrollar sus actividades puede reconocer contablemente su depreciación durante los períodos en los que utiliza esos activos. Del mismo modo, determinados programas informáticos reconocidos como activos intangibles pueden estar sujetos a amortización.
Estos conceptos reflejan el consumo de los beneficios económicos asociados a los activos y afectan el resultado contable, aunque no siempre representan una salida de efectivo en el período en que se reconoce el gasto. Su tratamiento contable y tributario debe evaluarse de acuerdo con las normas aplicables.
6. EBITDA o resultado antes de intereses, impuestos, depreciación y amortización
El EBITDA es un indicador financiero que permite analizar el desempeño operativo antes de considerar intereses, impuestos, depreciación y amortización. Puede ser útil para comparar el rendimiento de las operaciones y examinar cuánto genera el negocio antes de esos conceptos.
Por ejemplo, una empresa puede utilizar el EBITDA para evaluar la evolución de sus operaciones durante varios meses o comparar unidades de negocio. Sin embargo, este indicador no representa necesariamente el efectivo disponible, ya que no incorpora todas las entradas y salidas de dinero ni las necesidades de inversión o capital de trabajo.
Es importante aclarar que el EBITDA es un indicador complementario y no sustituye al estado de resultados ni debe confundirse con la utilidad neta. Su presentación y cálculo pueden variar, por lo que conviene definir claramente los conceptos incluidos.
7. Utilidad operativa
La utilidad operativa muestra el resultado generado por las actividades operativas de la empresa después de considerar los ingresos y gastos relacionados con ellas, incluyendo la depreciación y amortización cuando corresponda.
Este indicador permite evaluar el desempeño del negocio antes de incorporar el efecto de los resultados financieros y del impuesto a las ganancias.
Por ejemplo, una empresa podría tener buenas ventas y una utilidad bruta elevada, pero obtener una utilidad operativa reducida si sus gastos administrativos y comerciales son demasiado altos. Por eso, revisar esta cifra ayuda a evaluar la eficiencia de la operación y el control de los gastos.
8. Ingresos y gastos financieros
Los ingresos y gastos financieros comprenden los conceptos vinculados con operaciones de financiación y otros resultados financieros. Entre los ejemplos se encuentran los intereses de depósitos, los intereses de préstamos y determinadas comisiones o diferencias de cambio, cuando corresponda reconocerlas como resultados financieros.
Los gastos financieros pueden tener un impacto considerable en empresas que recurren a préstamos para financiar sus operaciones, adquirir activos o ampliar su capacidad productiva.
Analizar esta partida permite evaluar el costo del financiamiento y determinar si las obligaciones financieras están reduciendo de manera significativa la rentabilidad del negocio. También ayuda a considerar alternativas para gestionar mejor las deudas y los recursos disponibles.
9. Utilidad antes de impuestos
La utilidad antes de impuestos es el resultado que se obtiene después de considerar los ingresos, costos, gastos operativos y demás resultados que correspondan, pero antes de reconocer el gasto por el impuesto a las ganancias o Impuesto a la Renta en el contexto peruano.
Esta cifra permite observar el resultado económico previo al efecto del impuesto, aunque no debe confundirse con la renta neta imponible utilizada para calcular el impuesto tributario.
La diferencia es importante porque algunos gastos registrados contablemente pueden no ser deducibles para fines tributarios, mientras que determinados conceptos pueden recibir tratamientos fiscales específicos.
10. Impuesto a la Renta
El impuesto a las ganancias reconocido en los estados financieros representa el efecto tributario que corresponde al período según el marco contable aplicable. Cuando corresponde, puede comprender el impuesto corriente y los efectos del impuesto diferido.
En el Perú, el cálculo del Impuesto a la Renta empresarial se rige por la Ley del Impuesto a la Renta y sus normas complementarias. Por esta razón, el importe del gasto por impuesto que aparece en la contabilidad no necesariamente coincide con el impuesto que finalmente debe pagarse a la SUNAT.
Para determinar la obligación tributaria, se deben considerar las reglas aplicables a los ingresos, los gastos deducibles, las adiciones y deducciones tributarias y los demás elementos que correspondan al régimen y a la situación de cada empresa.
11. Utilidad o pérdida neta
La utilidad o pérdida neta es el resultado final del período después de considerar los ingresos, costos, gastos y el efecto del impuesto a las ganancias, de acuerdo con el marco contable aplicable.
Cuando el resultado es positivo, la empresa registra una utilidad neta. Si es negativo, presenta una pérdida neta. Esta cifra permite conocer el resultado contable final de las operaciones durante el período analizado.
Sin embargo, obtener una utilidad neta positiva no significa necesariamente que la empresa tenga suficiente efectivo para pagar todas sus obligaciones. Una parte de sus ventas puede estar pendiente de cobro y, al mismo tiempo, puede tener pagos de préstamos, proveedores o inversiones que afectan su liquidez.
Por eso, la utilidad neta debe analizarse junto con otros indicadores y estados financieros para comprender mejor la situación económica y financiera de la empresa.
3¿Cómo se calcula la utilidad o pérdida del período?
La fórmula general para comprender el cálculo del resultado es:
Resultado del período = Ingresos − Costos − Gastos
Esta expresión resume el principio básico del estado de resultados: determinar qué resultado se obtiene después de relacionar los ingresos con los costos y gastos reconocidos durante un período.
Si los ingresos superan los costos y gastos, el resultado será positivo. Por el contrario, si los costos y gastos superan los ingresos, la empresa registrará una pérdida.
En la práctica, el cálculo suele desarrollarse en varias etapas. Primero se determinan las ventas netas; luego se resta el costo de ventas para obtener la utilidad bruta. Después se consideran los gastos operativos y los demás resultados que correspondan, hasta llegar al resultado antes de impuestos y, finalmente, a la utilidad o pérdida neta.
La estructura exacta depende de la actividad empresarial y del marco contable aplicable. Por ello, esta fórmula general debe entenderse como una explicación introductoria y no como un formato único para todas las empresas.
4Ejemplo de estado de resultados de una empresa
Para comprender mejor cómo se estructura este informe, veamos un ejemplo sencillo de una empresa comercial peruana que presenta sus resultados mensuales. Las cifras son ilustrativas y no corresponden a una declaración tributaria real.
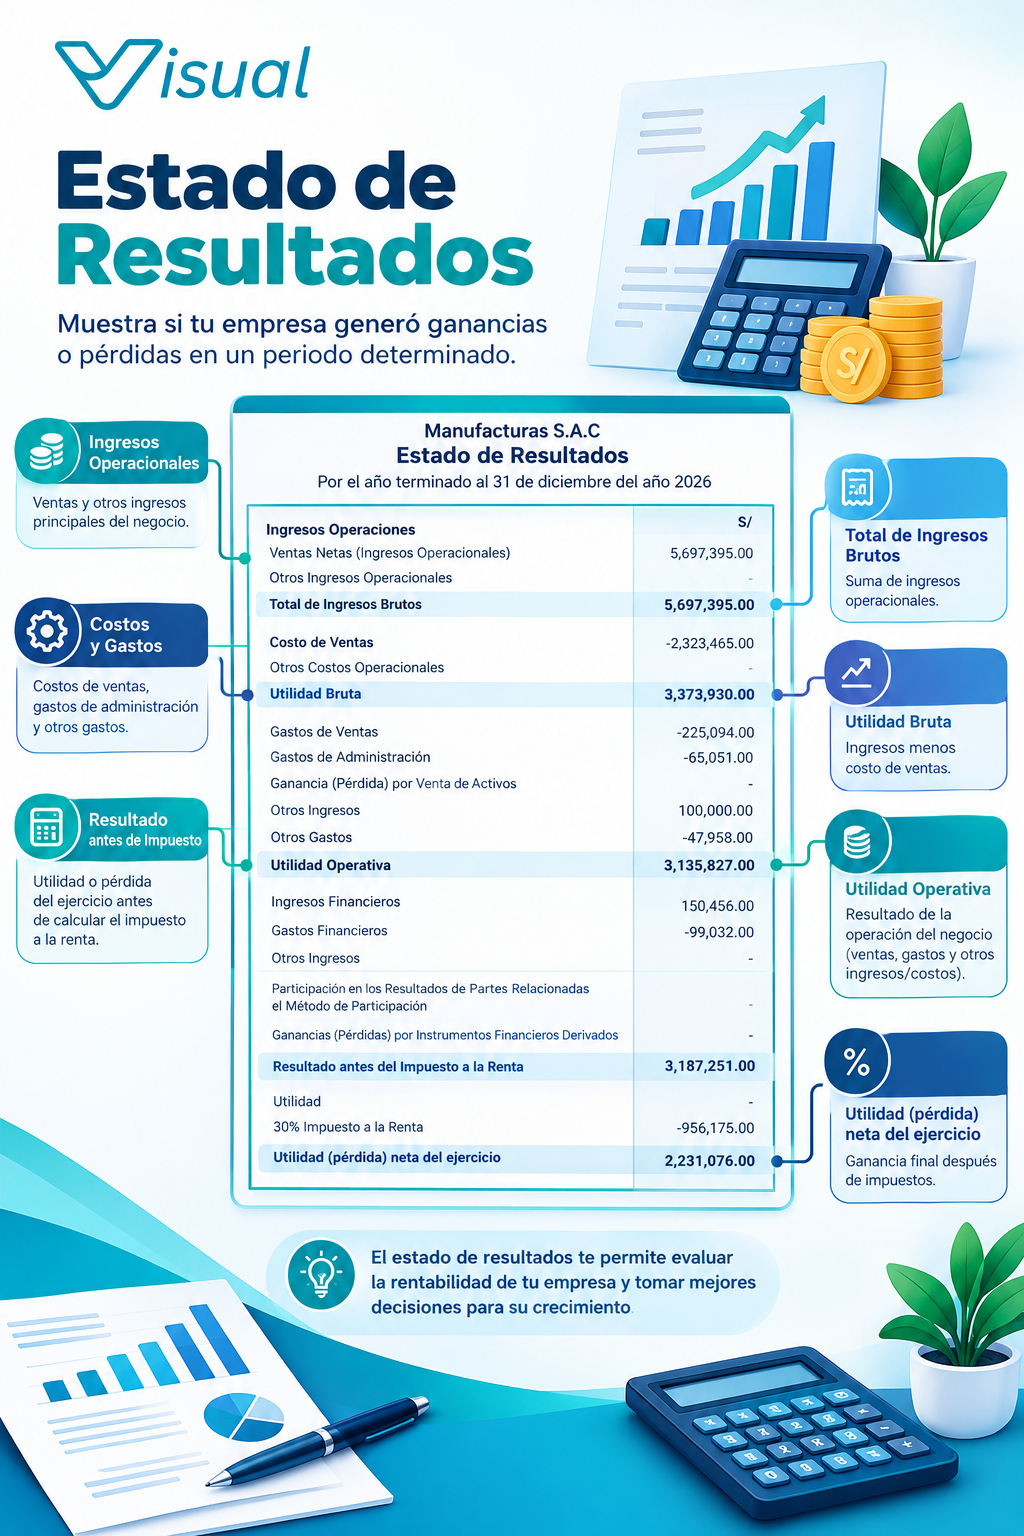
En este ejemplo simplificado se asume que no existen otros ingresos ni gastos relevantes. El importe del impuesto es exclusivamente ilustrativo: no representa una tasa tributaria aplicable ni el cálculo real del Impuesto a la Renta que correspondería pagar en Perú.
¿Cómo interpretar estos resultados?
La empresa obtuvo ventas netas por S/ 100,000 y una utilidad bruta de S/ 45,000. Esto significa que, después de cubrir el costo de ventas, conservó S/ 0.45 por cada sol vendido para cubrir sus gastos operativos y los demás conceptos.
Luego de considerar los gastos de venta y administración, así como la depreciación y amortización, obtuvo una utilidad operativa de S/ 23,000. Esta cifra permite evaluar el resultado de las actividades operativas antes de los gastos financieros y del impuesto.
Finalmente, después de los gastos financieros y del gasto por impuesto ilustrativo, la empresa registró una utilidad neta de S/ 15,000. En términos sencillos, el margen de utilidad neta fue del 15 % de las ventas netas.
Esta información puede ayudar a la gerencia a plantear nuevas estrategias. Por ejemplo, si las ventas aumentan, pero el margen neto disminuye durante varios meses, será necesario investigar si el costo de la mercadería, los gastos operativos o el financiamiento están creciendo más rápido que los ingresos.
El ejemplo también demuestra por qué no basta con observar las ventas: es necesario revisar cada nivel del resultado para comprender dónde se genera la rentabilidad y qué aspectos se deben mejorar.
5¿Qué diferencia hay entre utilidad bruta, operativa y neta?
Aunque estos tres indicadores forman parte del análisis del estado de resultados, cada uno permite evaluar una etapa diferente del desempeño económico de la empresa.
Tipo de utilidad | Cómo se calcula, de forma general | ¿Qué permite evaluar? |
|---|---|---|
Utilidad bruta | Ventas netas − costo de ventas | La rentabilidad después de cubrir el costo de los bienes vendidos o servicios prestados. |
Utilidad operativa | Resultado de las operaciones después de los costos y gastos operativos correspondientes | La eficiencia y rentabilidad de las actividades operativas. |
Utilidad neta | Resultado final después de los costos, gastos y el efecto del impuesto a las ganancias | La ganancia o pérdida contable final del período. |
La utilidad bruta permite evaluar si la actividad principal genera un margen suficiente para cubrir el resto de los gastos. La utilidad operativa muestra cuánto queda después de considerar los recursos necesarios para administrar y desarrollar el negocio. Por su parte, la utilidad neta refleja el resultado final después de incorporar los resultados financieros y el impuesto correspondiente.
Analizar estos tres indicadores en conjunto ofrece una visión más completa de la rentabilidad. Una empresa puede registrar una utilidad bruta elevada, pero obtener una utilidad neta baja si sus gastos operativos o financieros son excesivos.
6¿Cómo elaborar un estado de resultados paso a paso?
Preparar este informe requiere organizar correctamente la información contable y verificar que los ingresos, costos y gastos correspondan al período que se desea analizar. Aunque el procedimiento puede variar según la actividad de la empresa, los siguientes pasos sirven como orientación general.
1. Define el período que vas a analizar
Primero, determina si necesitas un estado de resultados mensual, trimestral, semestral o anual. La elección depende del objetivo del análisis. Por ejemplo, una revisión mensual ayuda a controlar el desempeño operativo, mientras que un informe anual permite evaluar los resultados acumulados del ejercicio.
También es recomendable comparar períodos equivalentes. Si deseas analizar el crecimiento del negocio, puedes comparar las cifras del mismo mes de dos años diferentes o contrastar los resultados mensuales con el presupuesto establecido.
2. Reúne y verifica la información contable
El siguiente paso consiste en recopilar los registros de ventas, compras, costos, gastos, remuneraciones, depreciaciones, intereses y demás operaciones que correspondan al período.
Antes de preparar el informe, es necesario revisar que las operaciones estén registradas correctamente, que las cuentas contables tengan una clasificación adecuada y que se hayan considerado los ajustes contables necesarios. También conviene verificar los saldos de inventario y reconocer los ingresos y gastos según los criterios contables aplicables, en lugar de limitarse a sumar cobros y pagos.
3. Determina las ventas netas y el costo de ventas
Con la información revisada, calcula las ventas netas del período y determina el costo de los bienes vendidos o los servicios prestados.
En las empresas comerciales, es especialmente importante conciliar los movimientos de inventario con las compras y las ventas registradas. Un error en las existencias puede distorsionar el costo de ventas y, como consecuencia, mostrar una utilidad bruta que no refleja correctamente la realidad del negocio.
4. Clasifica los gastos
Organiza los gastos según su naturaleza y la presentación contable que corresponda. Esta clasificación puede incluir gastos administrativos, de venta, financieros y otros conceptos relevantes.
También debes verificar que los gastos pertenezcan al período analizado y que estén registrados de manera consistente. Una clasificación ordenada facilita la comparación de los resultados y ayuda a identificar qué áreas están utilizando más recursos económicos.
5. Calcula los resultados parciales y finales
Una vez reunidos y clasificados los datos, determina la utilidad bruta, los resultados operativos, el resultado antes de impuestos y la utilidad o pérdida neta.
Durante este proceso, revisa que las sumas y restas sean coherentes con los registros contables y con los criterios de presentación aplicables. Si aparecen variaciones importantes frente a meses anteriores, conviene investigarlas antes de extraer conclusiones sobre el desempeño del negocio.
6. Analiza e interpreta las cifras
El último paso no consiste únicamente en presentar los importes, sino en interpretar lo que significan. Compara las ventas, los costos, los gastos y los márgenes con períodos anteriores, con el presupuesto y con los objetivos establecidos.
Por ejemplo, si los ingresos aumentaron un 10 %, pero la utilidad neta disminuyó, será necesario identificar qué concepto explica esa diferencia. Este análisis convierte el estado de resultados en una herramienta de gestión y no simplemente en un reporte contable.
7Tratamiento contable y tributario del estado de resultados en Perú
En el contexto peruano, es importante diferenciar el resultado contable de la renta neta imponible utilizada para determinar el Impuesto a la Renta empresarial. Aunque ambos cálculos están relacionados, responden a criterios distintos y pueden arrojar importes diferentes.
El resultado contable se determina aplicando el marco de información financiera que corresponda a la entidad. Para las empresas que preparan sus estados financieros conforme a las NIIF, la NIC 1 establece principios de presentación destinados a facilitar la comprensión y comparación de la información financiera.
Por su parte, la determinación de la renta neta de tercera categoría está sujeta a la Ley del Impuesto a la Renta y a sus disposiciones complementarias. Entre otros aspectos, el artículo 37 contempla la deducción de gastos necesarios para producir la renta gravada y mantener su fuente, siempre que se cumplan las condiciones aplicables y no exista una prohibición expresa. Además, determinados gastos están sujetos a límites o requisitos específicos.
Esto significa que un gasto puede estar correctamente reconocido en la contabilidad y, aun así, no ser deducible para fines tributarios. También pueden existir diferencias en el momento en que ciertos ingresos o gastos se reconocen contable y tributariamente.
De manera simplificada, la determinación tributaria puede representarse así:
Resultado contable antes del Impuesto a la Renta + adiciones tributarias − deducciones tributarias − compensación de pérdidas anteriores, cuando corresponda = renta neta imponible.
Esta fórmula es orientativa. El cálculo efectivo depende de las operaciones de la empresa, el régimen tributario aplicable y las disposiciones vigentes. No todas las empresas realizan los mismos ajustes y la compensación de pérdidas está sujeta a las reglas que correspondan.
Por ello, el estado de resultados es una fuente importante de información para el trabajo tributario, pero no reemplaza la determinación de la renta imponible ni la revisión de los requisitos exigidos por la SUNAT. Es recomendable que el contador evalúe las diferencias y los ajustes correspondientes antes de preparar la declaración anual.
8¿Cuál es la diferencia entre el estado de resultados, el balance general y el estado de flujo de efectivo?
Aunque los tres informes forman parte de la información financiera de una empresa, cada uno cumple una función distinta. Comprender sus diferencias evita interpretar de manera equivocada la situación del negocio.
Informe financiero | ¿Qué muestra? | ¿Qué pregunta ayuda a responder? |
|---|---|---|
Estado de resultados | Ingresos, costos, gastos y resultado de un período. | ¿La empresa obtuvo una utilidad o una pérdida? |
Balance general o estado de situación financiera | Activos, pasivos y patrimonio en una fecha determinada. | ¿Qué posee la empresa y cuáles son sus obligaciones? |
Estado de flujo de efectivo | Entradas y salidas de efectivo, clasificadas según corresponda. | ¿Cómo se generó y utilizó el efectivo durante el período? |
Estos informes deben analizarse de forma complementaria. Por ejemplo, una empresa puede obtener una utilidad contable, pero tener dificultades para pagar a sus proveedores porque gran parte de sus ventas está pendiente de cobro. En ese caso, el estado de resultados mostraría el beneficio obtenido, mientras que el flujo de efectivo ayudaría a comprender la situación de la liquidez.
De igual manera, el estado de situación financiera permitiría revisar las cuentas por cobrar, las deudas y los recursos disponibles. La combinación de estos reportes ofrece una visión más completa para tomar decisiones financieras fundamentadas.
9¿Cómo ayuda un software contable a generar el estado de resultados?
El uso de un software contable facilita la organización de la información financiera y la preparación de reportes para analizar el desempeño de una empresa. En lugar de recopilar y sumar manualmente cada operación, un sistema adecuadamente configurado puede utilizar los registros contables para generar el estado de resultados del período seleccionado.
Para ello, es fundamental que las operaciones estén registradas correctamente, que las cuentas contables hayan sido configuradas de manera adecuada y que los ajustes de cierre se encuentren incorporados. El sistema automatiza parte del proceso, pero la confiabilidad del informe depende de la calidad de los datos y de la correcta aplicación de los criterios contables.
Además de generar el reporte, un software contable o ERP puede ayudar a centralizar la información de ventas, compras, inventarios, tesorería y contabilidad, según los módulos y las integraciones disponibles. Esta conexión permite reducir la duplicidad de tareas, consultar información actualizada y facilitar el seguimiento de los resultados.
Por ejemplo, un contador puede generar el estado de resultados de un mes y compararlo con el período anterior para identificar aumentos en los gastos administrativos o disminuciones en el margen bruto. A partir de esa información, la gerencia puede investigar las causas y definir las acciones necesarias.
Cuando el sistema también dispone de reportes gráficos o dashboards financieros, es posible visualizar tendencias y comparar indicadores con mayor facilidad. Sin embargo, las cifras presentadas deben corresponder a registros contables confiables y conciliados, especialmente cuando se utilizan para decisiones importantes.
10Buenas prácticas para analizar el estado de resultados
Para aprovechar al máximo la información que ofrece el estado de resultados, no basta con elaborar el informe una vez al año. Es recomendable establecer un proceso periódico de revisión que permita detectar variaciones y actuar a tiempo.
Estas son algunas prácticas que pueden ayudarte:
Revisa los resultados periódicamente: prepara el informe con una frecuencia adecuada al tamaño y las necesidades del negocio, preferiblemente de manera mensual para el seguimiento de la gestión.
Compara con períodos anteriores: analiza cómo evolucionan las ventas, el costo de ventas, los gastos y los márgenes, e investiga las variaciones significativas.
Controla los costos y gastos: identifica los conceptos que aumentan con mayor rapidez que los ingresos y determina si existe margen para mejorar su eficiencia.
Verifica la calidad de los registros: comprueba que las operaciones estén correctamente clasificadas y que se hayan reconocido los ajustes contables necesarios.
Analiza la rentabilidad junto con la liquidez: recuerda que obtener utilidades no significa necesariamente disponer de efectivo suficiente para pagar las obligaciones.
Apóyate en herramientas tecnológicas: utiliza un software contable para agilizar la elaboración de reportes y facilitar el acceso a información consistente.
Estas acciones ayudan a convertir el estado de resultados en una herramienta práctica para la gestión empresarial. El objetivo no es únicamente saber cuánto ganó o perdió la empresa, sino comprender las causas del resultado y qué decisiones pueden contribuir a mejorarlo.
11Conclusión
El estado de resultados es uno de los informes financieros más importantes para conocer el desempeño económico de una empresa. Al mostrar los ingresos, costos, gastos y el resultado del período, permite evaluar la rentabilidad, controlar los recursos y reconocer oportunidades de mejora.
Sin embargo, su utilidad depende de que la información esté correctamente registrada y de que sus cifras se interpreten en conjunto con otros indicadores financieros. También es indispensable distinguir el resultado contable de la renta neta imponible para el Impuesto a la Renta, pues ambos responden a criterios diferentes.
Para facilitar este proceso, contar con un software contable o ERP adecuadamente configurado permite organizar la información, generar reportes y realizar un seguimiento más oportuno de los resultados.
¿Quieres mejorar el control financiero de tu empresa? Utiliza información contable confiable, revisa tus resultados periódicamente y apóyate en herramientas tecnológicas que te ayuden a tomar mejores decisiones y gestionar tu negocio con mayor eficiencia.