Perú aprueba las NIIF versión 2026: conoce los cambios y el nuevo Marco Conceptual
¿Tu empresa está preparada para las NIIF 2026? Conoce las novedades que trae la nueva actualización contable.
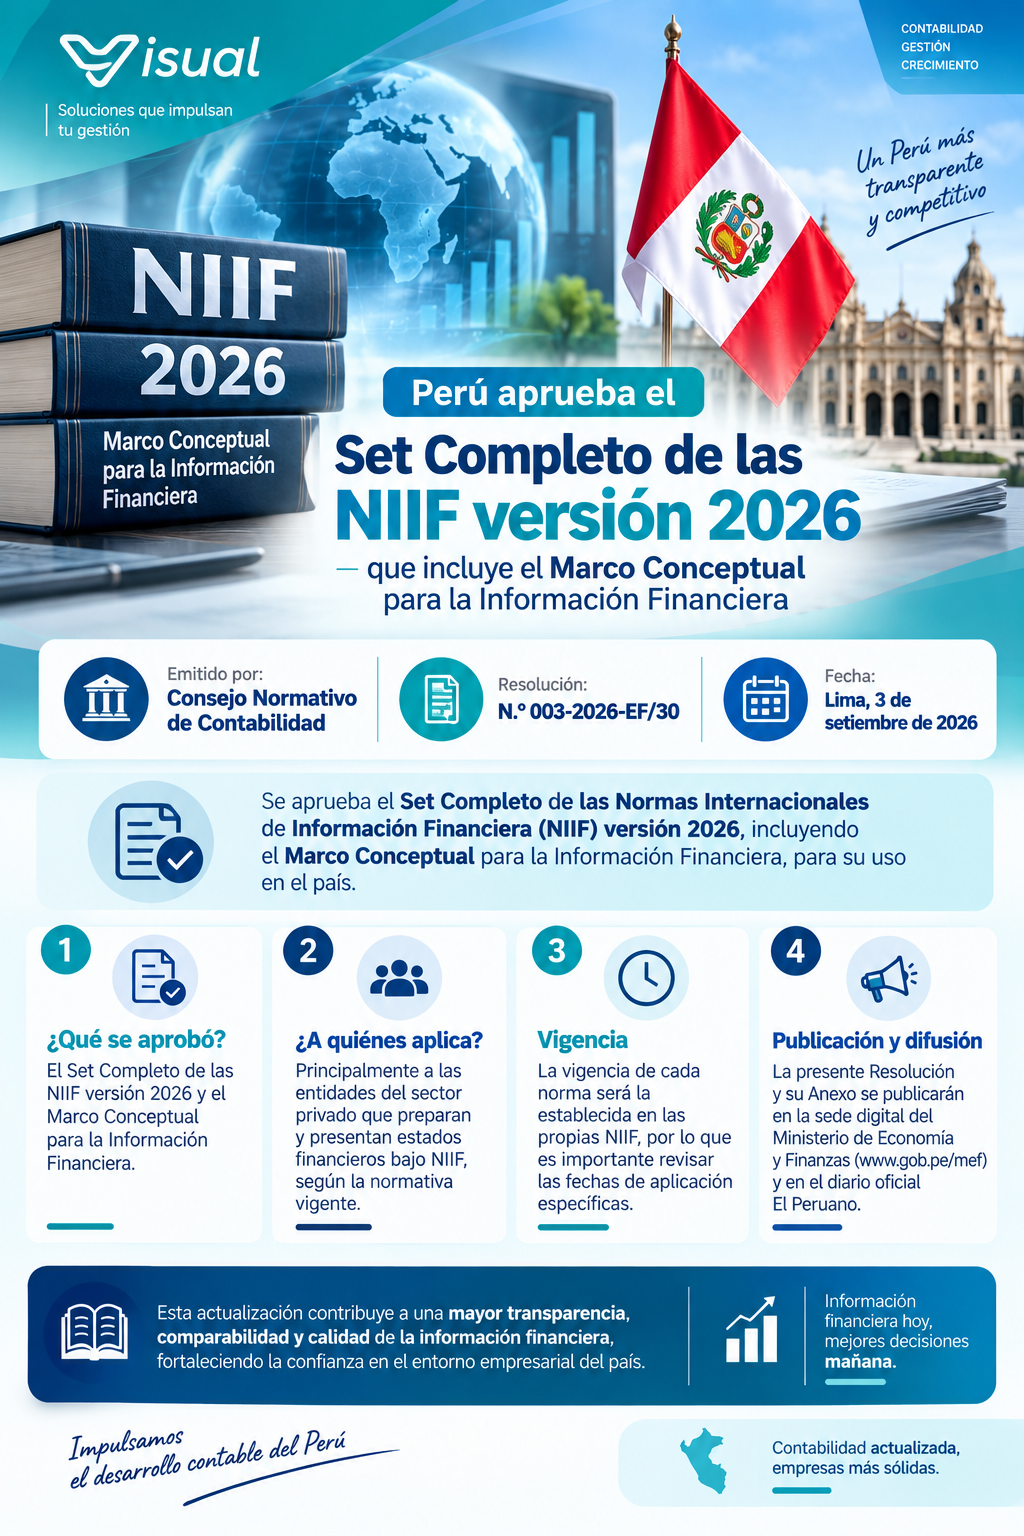
La contabilidad empresarial en Perú incorpora una nueva actualización normativa. Mediante la Resolución N.º 003-2026-EF/30, el Consejo Normativo de Contabilidad aprobó el Set Completo de las Normas Internacionales de Información Financiera (NIIF) versión 2026, que incluye el Marco Conceptual para la Información Financiera.
La resolución fue publicada el 10 de septiembre de 2026 en el diario oficial El Peruano y establece la aprobación de este conjunto de normas para su uso en el país, de acuerdo con la vigencia que corresponda a cada una de ellas.
Esta actualización resulta relevante para contadores, empresas y profesionales vinculados con la preparación y presentación de estados financieros, ya que mantiene el marco contable peruano alineado con los estándares internacionales de información financiera.
¿Qué aprobó el Consejo Normativo de Contabilidad?
La Resolución N.º 003-2026-EF/30 establece principalmente dos aspectos: la aprobación del Set Completo de las NIIF versión 2026 y la aprobación del Marco Conceptual para la Información Financiera.
El Set Completo reúne las normas que forman parte del marco de información financiera aplicable en el país para las entidades que deben preparar sus estados financieros bajo NIIF.
Entre las normas incluidas se encuentran las relacionadas con instrumentos financieros, ingresos, arrendamientos, contratos de seguro, estados financieros consolidados, impuestos, activos, inversiones y revelación de información.
Elemento aprobado | ¿Qué comprende? |
NIIF versión 2026 | El Set Completo de las Normas Internacionales de Información Financiera aprobado para su uso en Perú. |
Marco Conceptual | Fundamentos y conceptos que sirven como referencia para la preparación y presentación de información financiera. |
NIIF 18 | Presentación e Información a Revelar en los Estados Financieros. |
NIIF 19 | Información a revelar para subsidiarias sin obligación pública de rendir cuentas. |
La resolución incluye expresamente la NIIF 18 y la NIIF 19 dentro del conjunto aprobado para su uso en el país.
¿Qué importancia tiene la actualización de las NIIF 2026 en Perú?
Las Normas Internacionales de Información Financiera proporcionan criterios para que la información financiera pueda ser preparada y presentada de manera consistente y comparable.
En ese contexto, la actualización de las NIIF 2026 en Perú permite mantener el marco contable local vinculado con la evolución de los estándares internacionales.
De acuerdo con el Ministerio de Economía y Finanzas, esta actualización contribuye a contar con información financiera confiable, transparente y comparable, aspectos relevantes para empresas, inversionistas, entidades financieras y otros usuarios de los estados financieros.
Para las empresas, esto implica prestar atención a las normas que resulten aplicables a sus operaciones y evaluar si los cambios tienen algún efecto sobre sus políticas contables, procesos de información financiera o presentación de estados financieros.
El nuevo Marco Conceptual para la Información Financiera
Uno de los componentes destacados de esta actualización es el Marco Conceptual para la Información Financiera.
Este documento proporciona los fundamentos conceptuales que sirven para comprender y aplicar las NIIF. Entre otros aspectos, aborda conceptos relacionados con el objetivo de la información financiera, las características cualitativas de la información útil y los elementos de los estados financieros.
También proporciona fundamentos para analizar aspectos relacionados con el reconocimiento, medición, presentación y revelación de información financiera.
Por ello, el Marco Conceptual constituye una referencia importante para los profesionales contables, especialmente cuando deben analizar operaciones que requieren aplicar criterios establecidos por las NIIF.
¿Qué normas destacan dentro del Set Completo 2026?
El nuevo conjunto comprende diversas normas aplicables a diferentes áreas de la información financiera. Algunas de ellas son especialmente relevantes por las materias que regulan.
La NIIF 18, por ejemplo, aborda la presentación y revelación de información en los estados financieros, mientras que la NIIF 19 establece requerimientos de información a revelar para determinadas subsidiarias sin obligación pública de rendir cuentas. Ambas forman parte del Set Completo aprobado mediante la Resolución N.º 003-2026-EF/30.
Además, el conjunto incluye normas como la NIIF 9 sobre instrumentos financieros, NIIF 15 sobre ingresos procedentes de contratos con clientes, NIIF 16 sobre arrendamientos y otras disposiciones relacionadas con diferentes áreas de la información financiera.
Esto significa que la actualización no se limita a una única materia, sino que comprende un conjunto amplio de normas que deben ser revisadas según la actividad y características de cada entidad.
¿Quiénes deben considerar estas normas?
El marco del Sistema Nacional de Contabilidad establece que las entidades del sector privado preparan y presentan sus estados financieros de conformidad con las NIIF aprobadas por el Consejo Normativo de Contabilidad, salvo aquellas entidades que, por su naturaleza y características operativas, estén sujetas a un marco normativo distinto.
Por ello, cada empresa debe determinar cuáles son las normas que efectivamente le resultan aplicables de acuerdo con sus operaciones y el marco contable correspondiente.
Los contadores y responsables de la información financiera tienen, en ese sentido, un papel importante en la revisión de las disposiciones y en la evaluación de sus posibles efectos.
¿Desde cuándo son aplicables las NIIF versión 2026?
Un punto importante de la Resolución N.º 003-2026-EF/30 es que no establece una única fecha de aplicación para todas las normas.
El artículo 2 señala que la vigencia de las normas aprobadas será la establecida en cada una de ellas.
Por esta razón, las empresas no deberían asumir que todas las disposiciones del Set Completo comienzan a aplicarse automáticamente en la fecha de publicación de la resolución.
Es necesario revisar cada norma para identificar su respectiva fecha de vigencia y las condiciones de aplicación que correspondan.
¿Qué deberían revisar los contadores y las empresas?
Ante la actualización de las NIIF 2026 en Perú, es recomendable que las empresas comiencen por identificar qué normas tienen relación con sus operaciones y con la información que presentan en sus estados financieros.
Algunos aspectos que pueden formar parte de esta revisión son:
Las modificaciones o actualizaciones relevantes para la empresa.
Las políticas contables utilizadas actualmente.
Los criterios de reconocimiento y medición de determinadas operaciones.
La presentación y revelación de información financiera.
Los posibles efectos sobre los estados financieros.
Las necesidades de capacitación del personal contable y financiero.
También puede ser conveniente revisar los procesos utilizados para registrar y organizar la información contable. En este punto, contar con un software contable que facilite la gestión y el control de las operaciones puede contribuir a mantener procesos organizados, aunque la interpretación y aplicación de las NIIF siempre requiere el criterio profesional correspondiente.
La actualización profesional cobra mayor importancia
La propia resolución recomienda que las nuevas disposiciones sean incorporadas en los planes curriculares y de capacitación de los colegios profesionales de contadores, facultades de Ciencias Contables y otras instituciones competentes.
Esto refleja la importancia de que los profesionales mantengan una actualización permanente frente a los cambios en las normas de información financiera.
Para los contadores, conocer las novedades de las NIIF 2026 no solo implica revisar el contenido de las nuevas disposiciones, sino también comprender cómo pueden relacionarse con las operaciones y características de cada empresa.

1Relación de Normas Internacionales de Información Financiera, que conforman el Set Completo de las Normas Internacionales de Información Financiera versión 2026
Normas Internacionales de Información Financiera (NIIF)
Norma | Denominación |
NIIF 1 | Adopción por Primera Vez de las Normas Internacionales de Información Financiera |
NIIF 2 | Pagos Basados en Acciones |
NIIF 3 | Combinaciones de Negocios |
NIIF 5 | Activos no Corrientes Mantenidos para la Venta y Operaciones Discontinuadas |
NIIF 6 | Exploración y Evaluación de Recursos Minerales |
NIIF 7 | Instrumentos Financieros: Información a Revelar |
NIIF 8 | Segmentos de Operación |
NIIF 9 | Instrumentos Financieros |
NIIF 10 | Estados Financieros Consolidados |
NIIF 11 | Acuerdos Conjuntos |
NIIF 12 | Información a Revelar sobre Participaciones en Otras Entidades |
NIIF 13 | Medición del Valor Razonable |
NIIF 14 | Cuentas de Diferimientos de Actividades Reguladas |
NIIF 15 | Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes |
NIIF 16 | Arrendamientos |
NIIF 17 | Contratos de Seguro |
NIIF 18 | Presentación e Información a Revelar en los Estados Financieros |
NIIF 19 | Subsidiarias sin Obligación Pública de Rendir Cuentas: Información a Revelar |
Normas Internacionales de Contabilidad (NIC)
Norma | Denominación |
NIC 2 | Inventarios |
NIC 7 | Estado de Flujos de Efectivo |
NIC 8 | Políticas Contables, Cambios en las Estimaciones Contables y Errores |
NIC 10 | Hechos Ocurridos Después del Periodo sobre el que se Informa |
NIC 12 | Impuesto a las Ganancias |
NIC 16 | Propiedades, Planta y Equipo |
NIC 19 | Beneficios a los Empleados |
NIC 20 | Contabilización de las Subvenciones del Gobierno e Información a Revelar sobre Ayudas Gubernamentales |
NIC 21 | Efectos de las Variaciones en las Tasas de Cambio de la Moneda Extranjera |
NIC 23 | Costos por Préstamos |
NIC 24 | Información a Revelar sobre Partes Relacionadas |
NIC 26 | Contabilización e Información Financiera sobre Planes de Beneficio por Retiro |
NIC 27 | Estados Financieros Separados |
NIC 28 | Inversiones en Asociadas y Negocios Conjuntos |
NIC 29 | Información Financiera en Economías Hiperinflacionarias |
NIC 32 | Instrumentos Financieros: Presentación |
NIC 33 | Ganancias por Acción |
NIC 34 | Información Financiera Intermedia |
NIC 36 | Deterioro del Valor de los Activos |
NIC 37 | Provisiones, Pasivos Contingentes y Activos Contingentes |
NIC 38 | Activos Intangibles |
NIC 39 | Instrumentos Financieros: Reconocimiento y Medición |
NIC 40 | Propiedades de Inversión |
NIC 41 | Agricultura |
Interpretaciones CINIIF
Norma | Denominación |
CINIIF 1 | Cambios en Pasivos Existentes por Retiro de Servicio, Restauración y Similares |
CINIIF 2 | Aportaciones de Socios de Entidades Cooperativas e Instrumentos Similares |
CINIIF 5 | Derechos por la Participación en Fondos para el Retiro del Servicio, la Restauración y la Rehabilitación Medioambiental |
CINIIF 6 | Obligaciones Surgidas de la Participación en Mercados Específicos - Residuos de Aparatos Eléctricos y Electrónicos |
CINIIF 7 | Aplicación del Procedimiento de Reexpresión según la NIC 29 |
CINIIF 10 | Información Financiera Intermedia y Deterioro del Valor |
CINIIF 12 | Acuerdos de Concesión de Servicios |
CINIIF 14 | NIC 19: El Límite de un Activo por Beneficios Definidos, Obligación de Mantener un Nivel Mínimo de Financiación y su Interacción |
CINIIF 16 | Coberturas de una Inversión Neta en un Negocio en el Extranjero |
CINIIF 17 | Distribuciones, a los Propietarios, de Activos Distintos al Efectivo |
CINIIF 19 | Cancelación de Pasivos Financieros con Instrumentos de Patrimonio |
CINIIF 20 | Costos de Desmonte en la Fase de Producción de una Mina a Cielo Abierto |
CINIIF 21 | Gravámenes |
CINIIF 22 | Transacciones en Moneda Extranjera y Contraprestaciones Anticipadas |
CINIIF 23 | La Incertidumbre frente a los Tratamientos del Impuesto a las Ganancias |
Interpretaciones SIC
Norma | Denominación |
SIC-7 | Introducción del Euro |
SIC-10 | Ayudas Gubernamentales - Sin Relación Específica con Actividades de Operación |
SIC-25 | Impuesto a las Ganancias - Cambios en la Situación Fiscal de la Entidad o de sus Accionistas |
SIC-29 | Acuerdos de Concesión de Servicios: Información a Revelar |
SIC-32 | Activos Intangibles - Costos de Sitios Web |
Una actualización que exige mantenerse preparados
La aprobación del Set Completo de las Normas Internacionales de Información Financiera versión 2026 representa una nueva actualización del marco contable utilizado en Perú.
Más que asumir que todas las empresas tendrán los mismos cambios, el paso siguiente consiste en identificar qué normas son relevantes para cada entidad, revisar sus fechas de vigencia y evaluar los posibles efectos sobre sus procesos e información financiera.
Conclusión
Las NIIF 2026 en Perú actualizan el marco de referencia para la preparación y presentación de información financiera e incorporan el Marco Conceptual para la Información Financiera, además de normas como la NIIF 18 y la NIIF 19.
Para las empresas y profesionales contables, esta actualización representa una oportunidad para revisar sus procesos, fortalecer