Notas de crédito: ¿Sabes cuál debes emitir según cada operación?
¿Emitiste una factura y necesitas anularla, aplicar un descuento o corregir algún dato? En estas situaciones, la nota de crédito se convierte en un documento fundamental para mantener tus operaciones comerciales y registros contables en orden.
En el Perú, las notas de crédito electrónicas permiten modificar comprobantes de pago emitidos anteriormente, siempre que exista un motivo válido para hacerlo. Sin embargo, no todas cumplen la misma función y elegir un motivo incorrecto puede generar inconsistencias en la información tributaria.
Por eso, conocer los tipos de nota de crédito según SUNAT es indispensable para contadores, empresarios y emprendedores que buscan gestionar correctamente su facturación electrónica.
1¿Qué es una nota de crédito y para qué sirve?
La nota de crédito es un comprobante de pago complementario que permite realizar modificaciones sobre una factura o boleta de venta emitida anteriormente.
Su finalidad es acreditar situaciones como anulaciones, descuentos, bonificaciones, devoluciones y otros supuestos contemplados por la normativa tributaria.
Entre sus principales aplicaciones se encuentran:
Anular una operación que no llegó a concretarse.
Aplicar descuentos posteriores a la emisión del comprobante.
Registrar la devolución total o parcial de mercadería.
Corregir determinados errores en la descripción de bienes o servicios.
Modificar importes o condiciones de pago cuando corresponda.
Es importante recordar que la nota de crédito debe estar vinculada con el comprobante original y responder a una situación debidamente sustentada.

2¿Por qué es importante conocer los tipos de nota de crédito?
Una nota de crédito no es únicamente un documento administrativo. Su emisión puede modificar el valor de una operación y tener consecuencias en el IGV, el crédito fiscal y los registros contables.
Por ejemplo, si una empresa devuelve parte de la mercadería adquirida, el ajuste debe reflejar correctamente la disminución de la operación original.
Asimismo, utilizar un motivo que no corresponde puede generar diferencias entre los comprobantes electrónicos, los registros de ventas y compras y la información declarada ante SUNAT.
Por ello, identificar el código adecuado permite mantener un mejor control documental y reducir el riesgo de observaciones durante una fiscalización.
3Tipos de nota de crédito electrónica según SUNAT
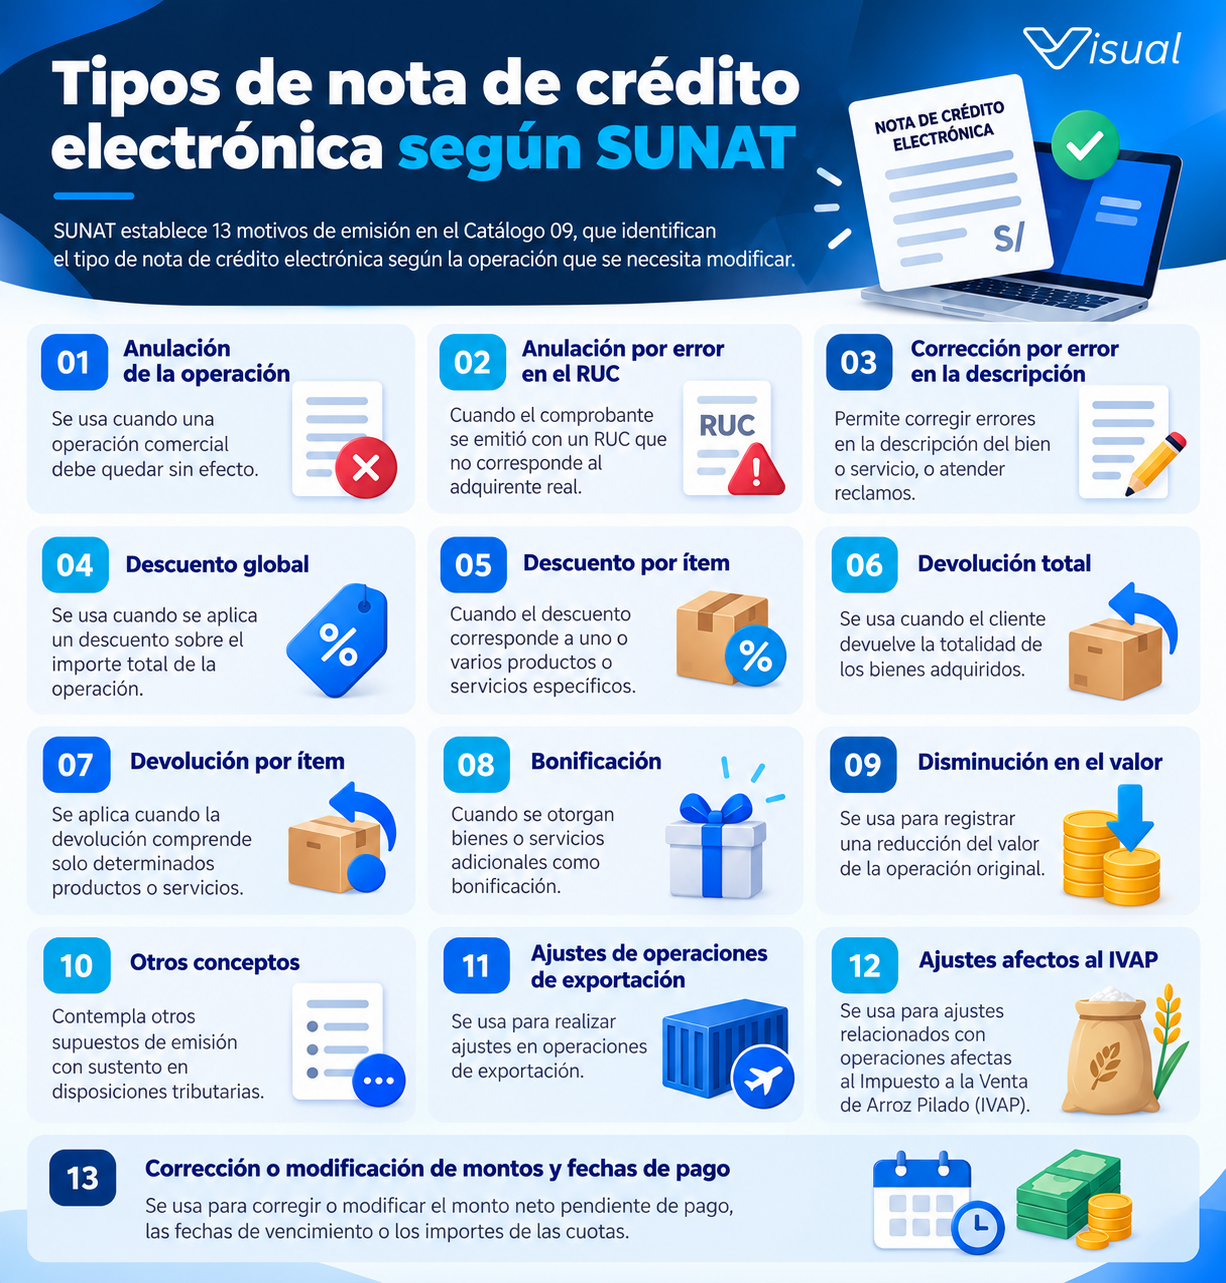
SUNAT establece diferentes motivos de emisión dentro del Catálogo 09, que identifica el tipo de nota de crédito electrónica según la operación que se necesita modificar.
A continuación, se presentan los 13 códigos y sus principales aplicaciones.
1. Anulación de la operación (Código 01)
Se utiliza cuando una operación comercial debe quedar sin efecto.
Ejemplo: Una empresa emite una factura por la venta de un producto, pero posteriormente ambas partes acuerdan cancelar la operación y la venta no se concreta.
2. Anulación por error en el RUC (Código 02)
Corresponde cuando el comprobante se emitió consignando un RUC que no corresponde al adquirente real.
Ejemplo: Una empresa emite una factura utilizando por equivocación el RUC de otro cliente. Para dejar sin efecto el comprobante, corresponde utilizar el motivo de anulación por error en el RUC y emitir uno nuevo con los datos correctos, según corresponda.
3. Corrección por error en la descripción o atención de reclamo (Código 03)
Permite corregir errores en la descripción del bien vendido o del servicio prestado, así como atender determinados reclamos relacionados con los bienes o servicios adquiridos.
Ejemplo: Una factura contiene una descripción equivocada del producto vendido y es necesario corregir dicha información.
4. Descuento global (Código 04)
Se utiliza cuando se aplica un descuento sobre el importe total de la operación y este no fue considerado en el comprobante original.
Ejemplo: Una empresa concede a un cliente un descuento comercial sobre el total de su compra.
5. Descuento por ítem (Código 05)
Se emplea cuando el descuento corresponde únicamente a uno o varios productos o servicios incluidos en el comprobante.
Ejemplo: Un cliente compra cinco productos y recibe un descuento especial en uno de ellos.
6. Devolución total (Código 06)
Se utiliza cuando el cliente devuelve la totalidad de los bienes adquiridos, correspondiendo modificar completamente la operación en los términos que establece la normativa.
Ejemplo: Un negocio recibe de vuelta toda la mercadería vendida debido a una situación que justifica la devolución.
7. Devolución por ítem (Código 07)
Se aplica cuando la devolución comprende solamente determinados productos o servicios de una operación.
Ejemplo: Un cliente compra diez unidades de un producto, pero devuelve tres por presentar inconvenientes.
8. Bonificación (Código 08)
Corresponde cuando se otorgan bienes o servicios adicionales como bonificación, de acuerdo con las condiciones de la operación.
Ejemplo: Una empresa comercializa determinados productos y entrega unidades adicionales como parte de una bonificación previamente acordada.
9. Disminución en el valor (Código 09)
Se utiliza para registrar una reducción del valor de la operación original cuando corresponde aplicar este motivo y no se trata de alguno de los supuestos específicos anteriores.
Ejemplo: Se identifica una disminución sustentada en el valor de una operación que requiere ajustar el importe originalmente facturado.
10. Otros conceptos (Código 10)
Este código contempla otros supuestos de emisión de notas de crédito que cuentan con sustento en disposiciones de la normativa tributaria.
No debe utilizarse como una opción libre para justificar cualquier modificación comercial.
11. Ajustes de operaciones de exportación (Código 11)
Se utiliza para realizar los ajustes correspondientes a operaciones de exportación, de acuerdo con las disposiciones aplicables a este tipo de operaciones.
12. Ajustes afectos al IVAP (Código 12)
Corresponde a los ajustes relacionados con operaciones afectas al Impuesto a la Venta de Arroz Pilado (IVAP), cuando resulte aplicable.
13. Corrección o modificación de montos y fechas de pago (Código 13)
Se utiliza para corregir o modificar el monto neto pendiente de pago, las fechas de vencimiento de un pago único o de las cuotas y los importes correspondientes a cada cuota.
Ejemplo: Una empresa realiza una venta al crédito y necesita modificar las fechas de vencimiento o los importes de las cuotas pendientes de pago.
Es importante precisar que este código no representa una reducción automática del valor total de la venta, sino un ajuste relacionado con las condiciones de pago de la operación.
4Más allá de la anulación: ¿qué otros usos permite la nota de crédito?
Aunque muchas personas relacionan las notas de crédito exclusivamente con la anulación de facturas, su utilización comprende otros supuestos reconocidos por la normativa tributaria.
En ese sentido, el Informe N.° 000057-2025-SUNAT/7T0000 precisó el alcance del término «otros» establecido en el Reglamento de Comprobantes de Pago. Según este pronunciamiento, también pueden emitirse notas de crédito en situaciones distintas a anulaciones, descuentos, bonificaciones o devoluciones, siempre que exista una disposición tributaria que establezca la obligación de emitirlas.
El informe también hace referencia a criterios del Tribunal Fiscal, como la Resolución N.° 04211-1-2007, relacionada con la omisión o consignación en exceso del impuesto en un comprobante de pago.
Por tanto, es importante comprender que no cualquier modificación comercial justifica la emisión de una nota de crédito. Cada caso debe analizarse considerando su sustento y las disposiciones aplicables. Para profundizar en este tema, sus excepciones y los criterios tributarios relacionados, te invitamos a leer el siguiente artículo de nuestra Revista de Consultoría.
5¿Qué debes tener en cuenta antes de emitir una nota de crédito?
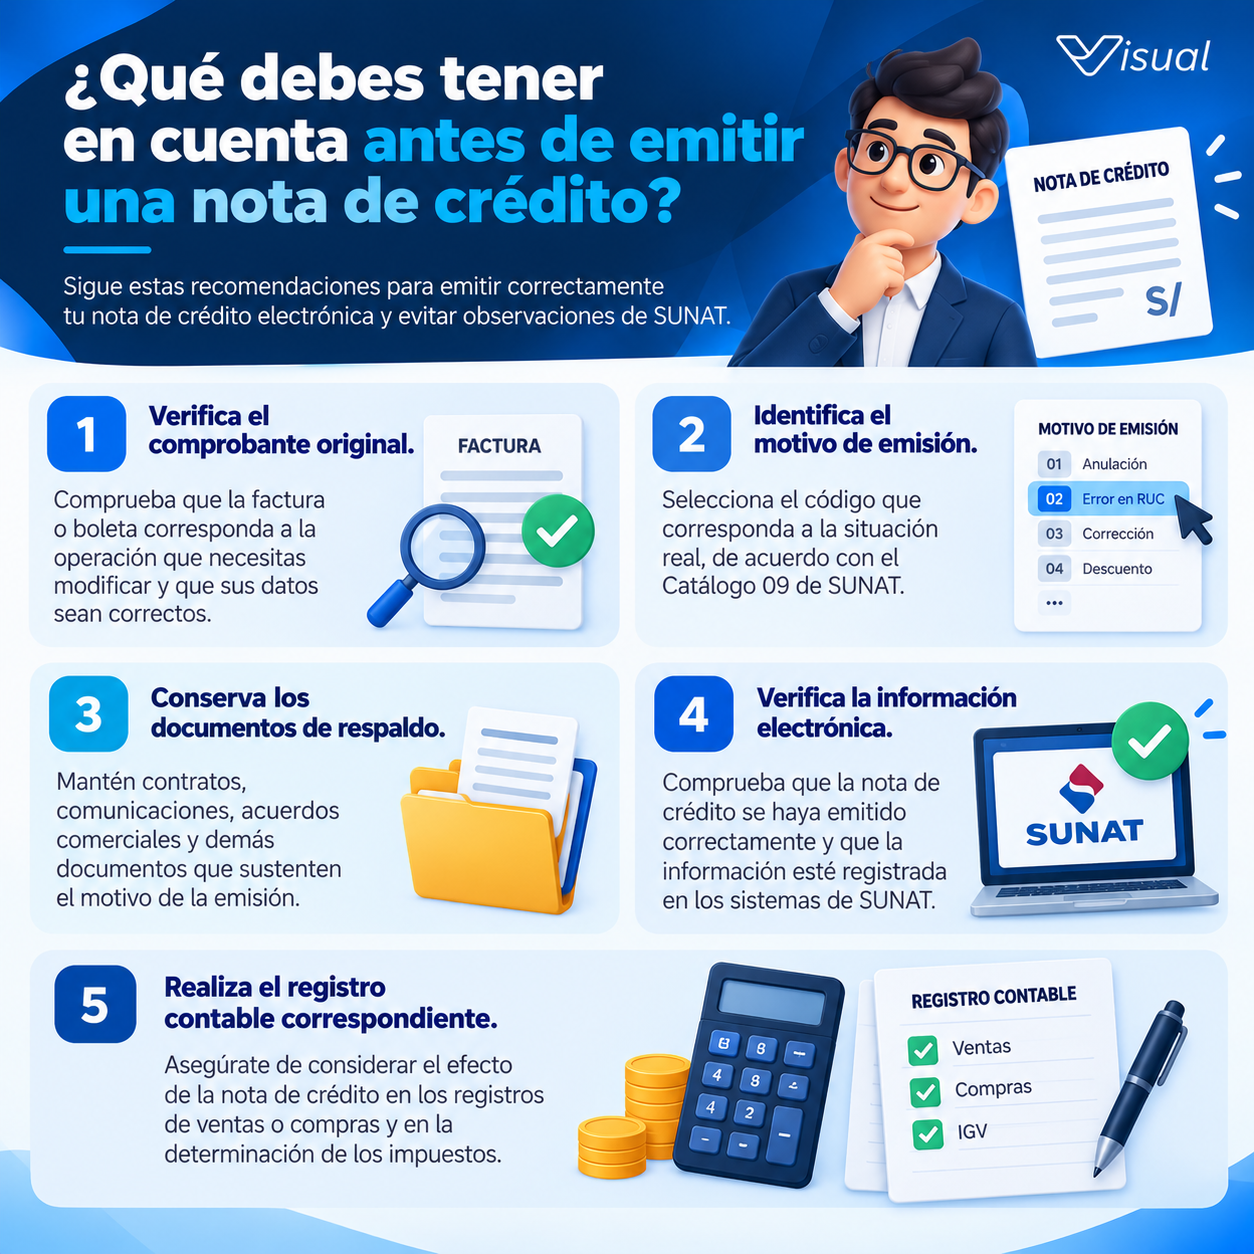
Antes de generar este documento electrónico, es importante revisar algunos aspectos para evitar errores en su emisión.
1. Verifica el comprobante original.
Comprueba que la factura o boleta corresponda a la operación que necesitas modificar y que sus datos sean correctos.
2. Identifica el motivo de emisión.
Selecciona el código que corresponda a la situación real. No utilices un motivo únicamente porque resulte más sencillo para el proceso administrativo.
3. Conserva los documentos de respaldo.
Mantén contratos, comunicaciones, acuerdos comerciales, constancias de devolución y demás documentos que permitan acreditar el motivo de la modificación.
4. Verifica la información electrónica.
Comprueba que la nota de crédito haya sido emitida correctamente y que la información correspondiente se encuentre registrada ante SUNAT.
5. Realiza el registro contable correspondiente.
Asegúrate de considerar el efecto de la nota de crédito en los registros de ventas o compras y en la determinación de los impuestos, según corresponda.
6¿Existe un plazo para emitir una nota de crédito?
Es importante distinguir entre los plazos generales de emisión y los plazos excepcionales establecidos para determinados supuestos.
Por ejemplo, SUNAT contempla un plazo excepcional para emitir una nota de crédito por anulación de facturas o boletas en las que se consignó un sujeto distinto al adquirente o por corregir una descripción que no corresponde al bien o servicio.
Para estos casos, el plazo es de hasta diez días hábiles cuando se utiliza el SEE-SOL y de hasta quince días hábiles cuando se emite desde los sistemas del contribuyente.
Estos plazos corresponden a los supuestos excepcionales señalados y no deben interpretarse como un plazo general aplicable a todos los motivos de emisión.
7¿Cómo facilitar la gestión de tus notas de crédito electrónicas?
Llevar un control adecuado de las facturas, boletas y notas de crédito es fundamental para mantener organizada la información comercial de cualquier negocio.
Cuando las operaciones aumentan, gestionar manualmente los comprobantes puede generar retrasos y errores administrativos.
Por ello, contar con un sistema de facturación electrónica facilita la emisión y organización de los documentos comerciales como VisualFact, recomendado por múltiples emprendedores, diseñado para facilitar la emisión de facturas, boletas electrónicas y guías de remisión, así como organizar la gestión de los comprobantes de cada negocio.
Contacta con una asesora y solicita una demostración sin costo alguno.
8Preguntas frecuentes sobre los tipos de nota de crédito
¿Cuáles son los tipos de nota de crédito que existen?
El Catálogo 09 de SUNAT contempla 13 códigos de motivos de emisión, que comprenden anulaciones, descuentos, devoluciones, bonificaciones, correcciones y otros ajustes específicos.
¿Qué es una nota de crédito tipo 13?
Es el motivo utilizado para corregir o modificar el monto neto pendiente de pago, las fechas de vencimiento de un pago único o de las cuotas y los importes correspondientes a cada cuota.
¿Qué diferencia existe entre una nota de crédito tipo 04 y tipo 05?
La diferencia está en el alcance del descuento. El código 04 corresponde a un descuento global sobre el comprobante, mientras que el código 05 se utiliza para aplicar descuentos a productos o servicios específicos.
¿Se puede emitir una nota de crédito para anular una factura?
Sí. El código 01 corresponde a la anulación de la operación. Sin embargo, cuando el problema se relaciona con un RUC equivocado, existe un motivo específico: el código 02.
¿Una nota de crédito puede modificar el importe de una factura?
Sí. Dependiendo del motivo y de las condiciones de la operación, puede reducir el importe originalmente facturado mediante descuentos, devoluciones, disminuciones de valor u otros supuestos permitidos por la normativa.
¿Qué sucede si emito una nota de crédito con un motivo incorrecto?
Podrían generarse inconsistencias en la documentación comercial y tributaria, así como observaciones durante una fiscalización. Por eso, es importante verificar el motivo, la información del comprobante original y el sustento de la operación antes de emitirla.
9Conclusión
Conocer los tipos de nota de crédito permite gestionar correctamente las modificaciones de las operaciones comerciales y mantener un adecuado control de los comprobantes electrónicos.
No se trata solamente de anular una factura o aplicar un descuento, sino de identificar el motivo que corresponde y cumplir con las disposiciones tributarias establecidas por SUNAT.
Para contadores y empresarios, manejar correctamente estos documentos representa una oportunidad para fortalecer el control administrativo, evitar errores y mantener una contabilidad más ordenada.