Errores en la facturación electrónica SUNAT
Un pequeño error en tus comprobantes puede ocasionar retrasos, correcciones y problemas en la gestión de tu empresa.
Emitir una factura electrónica debería ser un proceso rápido y sencillo. Sin embargo, muchos emprendedores, contadores y empresas se encuentran con mensajes de error justo cuando necesitan completar una venta. Un dato incorrecto del cliente, una inconsistencia en los impuestos o un problema con la numeración pueden impedir que el comprobante sea validado correctamente.
El problema no siempre está en los datos que ingresaste. En ocasiones, el inconveniente puede deberse al envío del documento, a una respuesta que no llegó a tu sistema o a una configuración técnica que necesita revisarse.
Por eso, conocer los errores en la facturación electrónica SUNAT es fundamental para actuar a tiempo y evitar que un problema aparentemente pequeño termine afectando el control de tus ventas.
En esta guía encontrarás los errores más frecuentes, cómo interpretar los mensajes de SUNAT y qué pasos seguir para corregirlos. También aprenderás cómo prevenir estos inconvenientes y qué debes tener en cuenta al elegir un software de facturación electrónica.
1¿Qué pasa cuando SUNAT detecta un error en tu comprobante electrónico?
Cuando emites una factura electrónica, el documento debe cumplir determinadas condiciones para que pueda ser validado según el sistema de emisión que utilizas. Si se detecta una inconsistencia, recibirás una respuesta que te permitirá conocer si el comprobante fue aceptado, aceptado con observaciones o rechazado, cuando corresponda a los estados de respuesta de ese sistema.
Es importante entender que estos resultados no tienen el mismo significado. De ellos depende si debes revisar una advertencia, corregir información o realizar una nueva emisión.
Los principales estados son los siguientes:
Aceptada: el comprobante ha cumplido las validaciones correspondientes y cuenta con validez tributaria.
Aceptada con observación: el comprobante cumple las validaciones y conserva su validez tributaria, pero contiene datos que podrían generar observaciones posteriores y que conviene revisar.
Rechazada: el comprobante no cumple las condiciones requeridas y no tiene validez tributaria. Es necesario corregir la causa del rechazo y seguir el procedimiento correspondiente para emitir un nuevo comprobante.
Estos estados están contemplados, entre otros casos, en las respuestas del sistema de emisión mediante un Operador de Servicios Electrónicos (OSE). Puedes consultar las explicaciones oficiales en esta revista de consultoria sobre los sistemas de emisión electrónica.
¿Por qué es importante conocer el estado de tu factura? Porque no debes tratar una observación como si fuera un rechazo ni asumir que una factura fue aceptada simplemente porque aparece registrada en tu software. Siempre revisa la respuesta de validación o la Constancia de Recepción (CDR), según el sistema que utilizas.
2Los errores más comunes en la facturación electrónica SUNAT
Los errores al emitir una factura electrónica pueden tener diferentes causas. Algunos se originan al ingresar la información, mientras que otros están relacionados con la numeración, los cálculos o los aspectos técnicos del envío.
A continuación, te explicamos los principales inconvenientes y cómo puedes identificarlos.
1. Datos incorrectos del cliente o del RUC
Uno de los errores más frecuentes consiste en ingresar información incorrecta del cliente. Puede tratarse de un número de RUC mal escrito, una razón social que no coincide con los datos registrados o una identificación que no corresponde al destinatario de la operación.
Por ejemplo, imagina que una empresa necesita facturar un servicio a un cliente cuyo RUC termina en 452, pero al registrar la venta se ingresa por error el número 425. Aunque el importe y la descripción del servicio sean correctos, la información del adquirente no coincide con la operación real.
Para evitar estos inconvenientes, verifica el RUC y la razón social del cliente antes de emitir el comprobante. También comprueba que corresponda emitir una factura y que se cumplan las condiciones aplicables a ese tipo de documento.
Una buena práctica consiste en mantener actualizada la base de datos de clientes de tu empresa. De esta manera, reduces la necesidad de ingresar manualmente la misma información en cada venta.
2. Errores en la descripción de los productos o servicios
La descripción de una factura electrónica debe representar adecuadamente la operación realizada. Si describes un producto o servicio de manera incorrecta, incompleta o diferente a lo que realmente se vendió, puedes generar inconsistencias que será necesario revisar.
Por ejemplo, si una empresa vende veinte unidades de un producto, pero registra una descripción correspondiente a otro artículo, el comprobante no reflejará correctamente la operación.
Este problema también puede presentarse cuando se utilizan descripciones genéricas que no permiten identificar adecuadamente lo vendido o cuando se selecciona un producto equivocado en el sistema.
Antes de emitir una factura, comprueba que la descripción, las cantidades y los precios coincidan con la venta. Si el comprobante ya fue emitido y aceptado, no debes modificarlo directamente: será necesario evaluar el procedimiento de corrección que corresponda a tu caso.
3. Inconsistencias en el IGV y los importes de la factura
Los errores en los cálculos son otra causa importante de inconvenientes en la facturación electrónica. Pueden aparecer cuando se aplica incorrectamente un impuesto, se registra un descuento que no corresponde o existen diferencias entre los valores de las líneas y el importe total.
Entre los casos que conviene revisar se encuentran:
Aplicar una tasa de IGV que no corresponde a la operación.
Calcular incorrectamente los descuentos o las cantidades.
Registrar diferencias entre el subtotal y el total del comprobante.
No considerar correctamente el tipo de cambio cuando la operación se realiza en moneda extranjera.
Clasificar incorrectamente una operación gravada, exonerada o inafecta.
Imagina que una empresa registra una venta por S/ 1,000, pero el total de la factura no coincide con los impuestos y descuentos consignados. Antes de intentar enviarla nuevamente, debe identificar qué importe está causando la diferencia y comprobar que el cálculo corresponde al tratamiento tributario de la operación.
Para prevenir estos errores, revisa los precios, las cantidades, los descuentos y los impuestos antes de emitir el comprobante. Un sistema que realice cálculos automáticos puede reducir los errores manuales, pero es importante que esté correctamente configurado y que el usuario seleccione los datos apropiados.
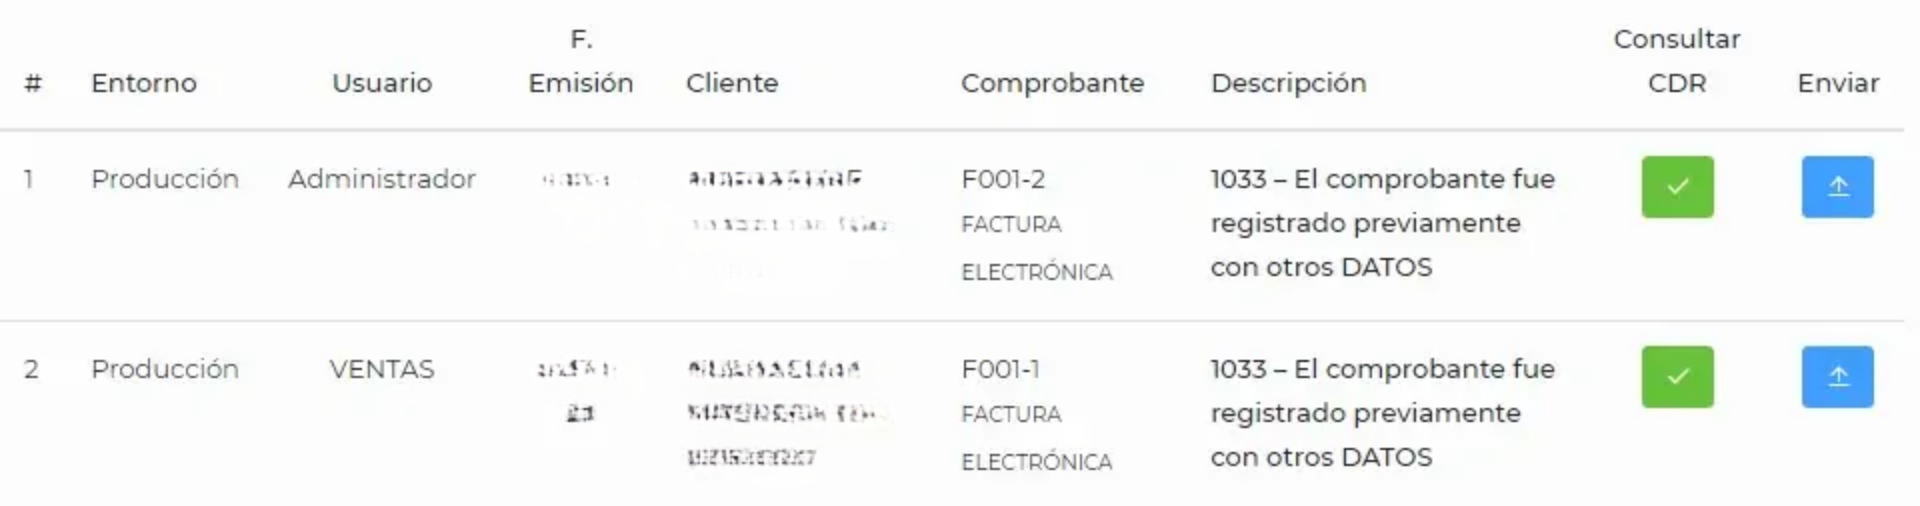
4. Error 1033: el comprobante fue registrado previamente con otros datos
El error 1033 puede aparecer con el mensaje «El comprobante fue registrado previamente con otros datos». En el caso de facturas y boletas, está relacionado con la numeración del comprobante y la existencia de un registro previo con información diferente.
Este inconveniente puede producirse cuando un documento llegó a registrarse, pero el sistema del emisor no recibió o no procesó correctamente la respuesta. Si posteriormente se intenta reenviar el mismo número de serie y correlativo con datos distintos, puede generarse el rechazo.
Por ejemplo, una empresa emite una factura y su sistema queda pendiente porque no recibe la confirmación esperada. El usuario modifica algunos datos e intenta enviarla nuevamente con el mismo correlativo. Sin embargo, el documento anterior ya figura registrado con información diferente.
¿Qué debes hacer ante el error 1033?
Primero, consulta el estado del comprobante en tu sistema de emisión y verifica la información disponible en SUNAT. No generes nuevas facturas automáticamente ni vuelvas a utilizar el mismo correlativo sin comprobar qué ocurrió con el envío anterior.
Si confirmas que la numeración ya está registrada, debes determinar si existe un comprobante válido, uno rechazado u otra situación que requiera intervención de tu proveedor de facturación. Cuando corresponda emitir una nueva factura, utiliza una numeración que no haya sido utilizada y sigue el procedimiento indicado para ese estado.
La recomendación más importante es evitar los reintentos a ciegas. Ante un fallo de conexión o una respuesta pendiente, conviene consultar primero el estado del documento y después decidir cómo proceder.
5. Errores en la serie y el número correlativo
Cada comprobante debe utilizar una numeración que respete las condiciones de su sistema de emisión. Los problemas pueden surgir al ingresar una serie con un formato incorrecto, repetir un número o enviar un archivo cuya numeración no coincide con la información contenida en el documento.
También pueden presentarse inconvenientes cuando dos usuarios intentan emitir comprobantes simultáneamente y la aplicación no administra correctamente la asignación de los correlativos.
Para prevenirlos, revisa la configuración de las series, limita las modificaciones manuales de la numeración y comprueba que el sistema mantenga un control adecuado de los comprobantes emitidos.
Si recibes un mensaje relacionado con la numeración, revisa el código exacto y su descripción. No todos los errores de serie y correlativo tienen la misma causa ni se solucionan de la misma manera.
6. Problemas con el certificado digital o la configuración técnica
En algunos sistemas de emisión, la factura electrónica debe generarse y firmarse digitalmente antes de enviarse para su validación. Si el certificado digital está vencido, no se encuentra correctamente configurado o el proceso de firma presenta un problema, pueden aparecer errores técnicos.
También pueden surgir inconvenientes por fallos de conexión, problemas de comunicación entre el software y el servicio de recepción o archivos que no cumplen con el formato requerido.
Cuando el mensaje menciona la firma digital, el certificado o la estructura del archivo, revisa la configuración del sistema y solicita asistencia técnica si no puedes identificar la causa.
Es importante distinguir estos errores de los que se producen por datos incorrectos. Modificar el RUC del cliente, por ejemplo, no resolverá un problema relacionado con la firma digital.
3¿Cómo corregir una factura electrónica rechazada por SUNAT?
Cuando recibes un rechazo, lo primero que debes hacer es identificar la causa concreta. Enviar nuevamente el documento sin corregir el problema puede generar otro rechazo y retrasar tus operaciones.
Sigue estos pasos para abordar el inconveniente:
1. Identifica el mensaje y el código de error. Revisa la respuesta de SUNAT, el reporte de validación o la CDR disponible en tu sistema. Guarda esta información para saber qué dato o condición debes comprobar.
2. Verifica los datos del comprobante. Comprueba el RUC, la razón social, la descripción, los importes, los impuestos, la serie y el correlativo. Si el mensaje se refiere a un problema técnico, revisa también la configuración del sistema y el archivo enviado.
3. Consulta el estado del documento antes de reenviarlo. Esto es especialmente importante cuando se producen fallos de conexión o respuestas pendientes. Confirma si el comprobante llegó a registrarse para evitar duplicaciones o conflictos con la numeración.
4. Aplica el procedimiento de corrección apropiado. Si una factura fue rechazada, normalmente será necesario corregir el problema y emitir un nuevo comprobante siguiendo el procedimiento de tu sistema. Si el documento fue aceptado y después descubres un error, puede corresponder una nota de crédito o de débito, según el motivo y las reglas aplicables.
5. Vuelve a comprobar el resultado. Después de corregir el problema, verifica que el nuevo envío haya sido aceptado y conserva la respuesta correspondiente. No te limites a comprobar que la factura aparece en tu programa: confirma el resultado de su validación.
4¿Se puede corregir una factura electrónica ya emitida?
Sí, existen procedimientos para corregir determinados errores, pero eso no significa que puedas abrir una factura aceptada y cambiar libremente sus datos.
La nota de crédito electrónica SUNAT permite modificar o anular determinados comprobantes, según el motivo y las condiciones establecidas. También existen situaciones específicas en las que procede un procedimiento excepcional de anulación, por ejemplo, cuando se consignó un adquirente distinto o una descripción que no corresponde a la operación. Para esos supuestos, SUNAT contempla condiciones y plazos particulares.
Por ello, antes de emitir una nota de crédito o volver a facturar, identifica el estado del comprobante y la naturaleza del error. Consulta la guía oficial de SUNAT sobre notas de crédito y notas de débito electrónicas para aplicar el procedimiento que corresponda.
5¿Cuál es el plazo para enviar una factura electrónica a SUNAT?
Además de revisar los datos del comprobante, es fundamental cumplir con el plazo de envío correspondiente.
Para las facturas electrónicas y las notas electrónicas vinculadas que se emiten mediante el Sistema de Emisión Electrónica del contribuyente, el Facturador SUNAT o el sistema relacionado con un OSE, la normativa contempla el envío en la fecha de emisión o dentro de los tres días calendario siguientes, según corresponda.
No debes confundir este plazo de envío con otros plazos que pueden aplicarse a diferentes documentos o procedimientos.
La propia SUNAT declara que cuando vence el plazo aplicable, el documento que no se remitió oportunamente puede perder su calidad de factura electrónica o nota electrónica, aunque ya se haya entregado al cliente.
Por eso, si un comprobante presenta un error, conviene solucionarlo cuanto antes. Esperar hasta el último momento puede complicar la corrección y aumentar el riesgo de incumplimiento.
6¿Qué debes tener en cuenta sobre los cambios de SUNAT en 2026?
Durante 2026 también se introdujeron cambios normativos relacionados con la designación de emisores electrónicos y el uso del Sistema Integrado de Registros Electrónicos (SIRE).
La Resolución de Superintendencia N.° 000075-2026/SUNAT, vigente desde el 1 de junio de 2026, establece modificaciones que incluyen la designación como emisor electrónico desde la inscripción en el RUC para determinados nuevos contribuyentes que optan por el Régimen MYPE Tributario, el Régimen Especial o el Régimen General.
La aplicación de estas disposiciones depende de la situación tributaria del contribuyente y de las reglas transitorias que correspondan. Si tu empresa inició actividades recientemente o cambió de régimen, revisa la resolución oficial de SUNAT para confirmar cuáles son tus obligaciones.
Mantenerse informado sobre las disposiciones vigentes ayuda a evitar que un problema administrativo o un desconocimiento de las obligaciones termine afectando la emisión de tus comprobantes.
7¿Cómo evitar errores en la facturación electrónica desde el inicio?
Corregir una factura después de un rechazo puede tomar tiempo, generar tareas adicionales para el área contable y retrasar la atención al cliente. Por eso, además de saber qué hacer ante un error, es importante establecer controles antes de emitir cada comprobante.
Una forma sencilla de hacerlo es utilizar una lista de verificación:
Qué revisar | Qué debes comprobar |
|---|---|
Datos del cliente | RUC, razón social e identificación del adquirente. |
Productos o servicios | Descripción, cantidades y precios correctos. |
Impuestos y totales | IGV, descuentos, moneda y suma total. |
Numeración | Serie y correlativo según la configuración del sistema. |
Configuración técnica | Certificado, firma y formato cuando correspondan. |
Resultado del envío | Aceptación, observaciones o rechazo, según el sistema de emisión. |
Esta revisión es especialmente útil cuando la empresa emite una gran cantidad de comprobantes al día. También es recomendable definir quién puede modificar la información de los clientes, quién administra las series y quién se encarga de revisar los comprobantes rechazados.
Otra medida importante es evitar depender exclusivamente de registros manuales o de archivos dispersos. Cuando la información de productos, clientes, ventas y comprobantes se encuentra organizada, resulta más sencillo identificar inconsistencias y reducir los errores al momento de facturar.
8¿Cómo puede ayudarte un software contable a prevenir errores?
Un buen control de la facturación no depende únicamente de la persona que emite el comprobante. También influye la forma en que la empresa organiza su información y las herramientas que utiliza para gestionar sus operaciones.
Un software contable para empresas puede facilitar tareas como la consulta de datos de clientes, la organización de productos y servicios y el control de las operaciones comerciales, dependiendo de las funcionalidades que incluya. Cuando incorpora herramientas de validación y seguimiento de comprobantes, también puede ayudar a detectar problemas antes de que se conviertan en incidencias repetitivas.
Lo importante es elegir una solución que responda a las necesidades reales de tu negocio y comprobar qué funcionalidades ofrece para la emisión electrónica, la validación y la gestión contable como lo es es software contable recomendado por distintos emprendedores como es VISUALCONT. Si deseas conocer cómo funciona sistema y qué herramientas pueden adaptarse a tu empresa, te invitamos a solicitar una demostración sin costo alguno en este enlace.
9Preguntas frecuentes sobre los errores en la facturación electrónica SUNAT
¿Qué significa que una factura electrónica haya sido rechazada por SUNAT?
Significa que el comprobante no cumplió las condiciones de validación correspondientes y, en ese estado, no tiene validez tributaria. Debes revisar el código de error, identificar la causa y seguir el procedimiento de corrección aplicable antes de emitir o reenviar un documento.
¿Qué debo hacer si aparece el error 1033?
Primero, comprueba el estado del comprobante y verifica si la misma serie y el mismo correlativo ya figuran registrados con información diferente. No vuelvas a emitir automáticamente con el mismo número. Según el estado del documento, puede ser necesario seguir un procedimiento de revisión y, si corresponde, utilizar un nuevo correlativo para emitir otro comprobante.
¿Qué pasa si una factura electrónica tiene observaciones?
Una factura aceptada con observaciones conserva su validez tributaria, pero contiene información que conviene revisar. No debes ignorar la advertencia: identifica el dato observado, determina si requiere corrección y conserva la documentación que sustenta la operación.
La observación no significa automáticamente que se aplicará una multa. Las consecuencias dependen de la situación concreta y de las obligaciones tributarias involucradas.
¿Puedo modificar directamente una factura electrónica que ya fue aceptada?
Por regla general, no debes modificar directamente un comprobante que ya fue emitido y aceptado. La solución puede requerir una nota de crédito o de débito, u otro procedimiento previsto para el error específico. Antes de actuar, confirma cuál es el mecanismo aplicable y si existe un plazo especial.
¿El error 400 siempre es un problema de SUNAT?
No necesariamente. Un código 400 puede representar un error de solicitud, formato, autenticación o comunicación en un servicio informático, pero su significado depende del sistema y del mensaje recibido. Revisa el detalle que devuelve tu software o proveedor y no asumas que todos los errores con ese número tienen la misma causa.
¿Cómo puedo evitar los errores al emitir una factura electrónica?
Verifica los datos del cliente, la descripción de los productos o servicios, los importes, los impuestos y la numeración antes de emitir el comprobante. Después, comprueba el resultado del envío. También ayuda utilizar un sistema correctamente configurado y contar con un procedimiento para revisar los comprobantes observados o rechazados.
10Conclusión
Los errores en la facturación electrónica SUNAT no siempre significan que una operación se haya perdido, pero sí requieren una revisión oportuna. Identificar la causa, verificar el estado del comprobante y aplicar el procedimiento correcto son pasos esenciales para mantener una facturación ordenada.
No olvides revisar los datos antes de emitir, respetar los plazos aplicables y conservar las respuestas de validación. Si los mismos errores se repiten, revisa tus procesos y las herramientas que utilizas para gestionar la información.
Con controles adecuados y un software contable que se adapte a las necesidades de tu empresa, puedes reducir tareas manuales, mejorar la organización de tus operaciones y dedicar más tiempo al crecimiento de tu negocio.