¿Boleta o factura? Descubre cuál debes emitir y evita errores en tu negocio
¿Tienes un negocio y todavía dudas entre emitir una boleta o una factura? Aunque ambos son comprobantes de pago reconocidos por la SUNAT, cumplen funciones diferentes y no tienen los mismos efectos tributarios.
Elegir el comprobante correcto permite registrar adecuadamente tus ventas, atender las necesidades de tus clientes y mantener en orden la gestión contable de tu empresa. En esta guía conocerás las principales diferencias entre boleta y factura, cuándo corresponde emitir cada una y cómo facilitar el proceso mediante la facturación electrónica.
1¿Qué es una boleta de venta?
La boleta de venta es un comprobante de pago que se emite principalmente en operaciones con consumidores finales. Es habitual en tiendas, restaurantes, comercios minoristas y negocios que venden productos o servicios para uso personal.
Su finalidad es dejar constancia de la operación comercial. Por regla general, no permite al comprador utilizar el IGV como crédito fiscal ni sustentar costos o gastos para efectos tributarios, salvo las excepciones establecidas por la normativa.
Entre sus principales características destacan:
Se utiliza principalmente en ventas a consumidores finales.
Permite acreditar que se realizó una compra o se recibió un servicio.
Generalmente, no permite utilizar el IGV como crédito fiscal.
Debe cumplir con los requisitos aplicables según el tipo de comprobante y la operación.
Puedes consultar las características oficiales de este comprobante en la guía de boletas de venta de SUNAT.
2¿Qué es una factura electrónica?
La factura electrónica es un comprobante de pago utilizado en operaciones comerciales que requieren sustentar adquisiciones para fines empresariales o tributarios. Por regla general, se emite a favor de un adquirente identificado con RUC, con las excepciones previstas por la normativa.
Es especialmente importante para empresas y negocios que necesitan registrar sus compras en la contabilidad y evaluar el uso del crédito fiscal del IGV, siempre que se cumplan los requisitos legales correspondientes.
Sus principales características son:
Se emite, por regla general, a favor de adquirentes que cuentan con RUC.
Puede sustentar costos o gastos para efectos del Impuesto a la Renta, cuando corresponde.
Puede permitir el uso del crédito fiscal del IGV si se cumplen las condiciones legales.
Facilita el registro de las operaciones comerciales y su incorporación a los procesos contables.
Es importante tener presente que emitir una factura no garantiza automáticamente el derecho al crédito fiscal. La operación y el comprobante deben cumplir las condiciones tributarias aplicables.

3¿Cuál es la diferencia entre boleta y factura?
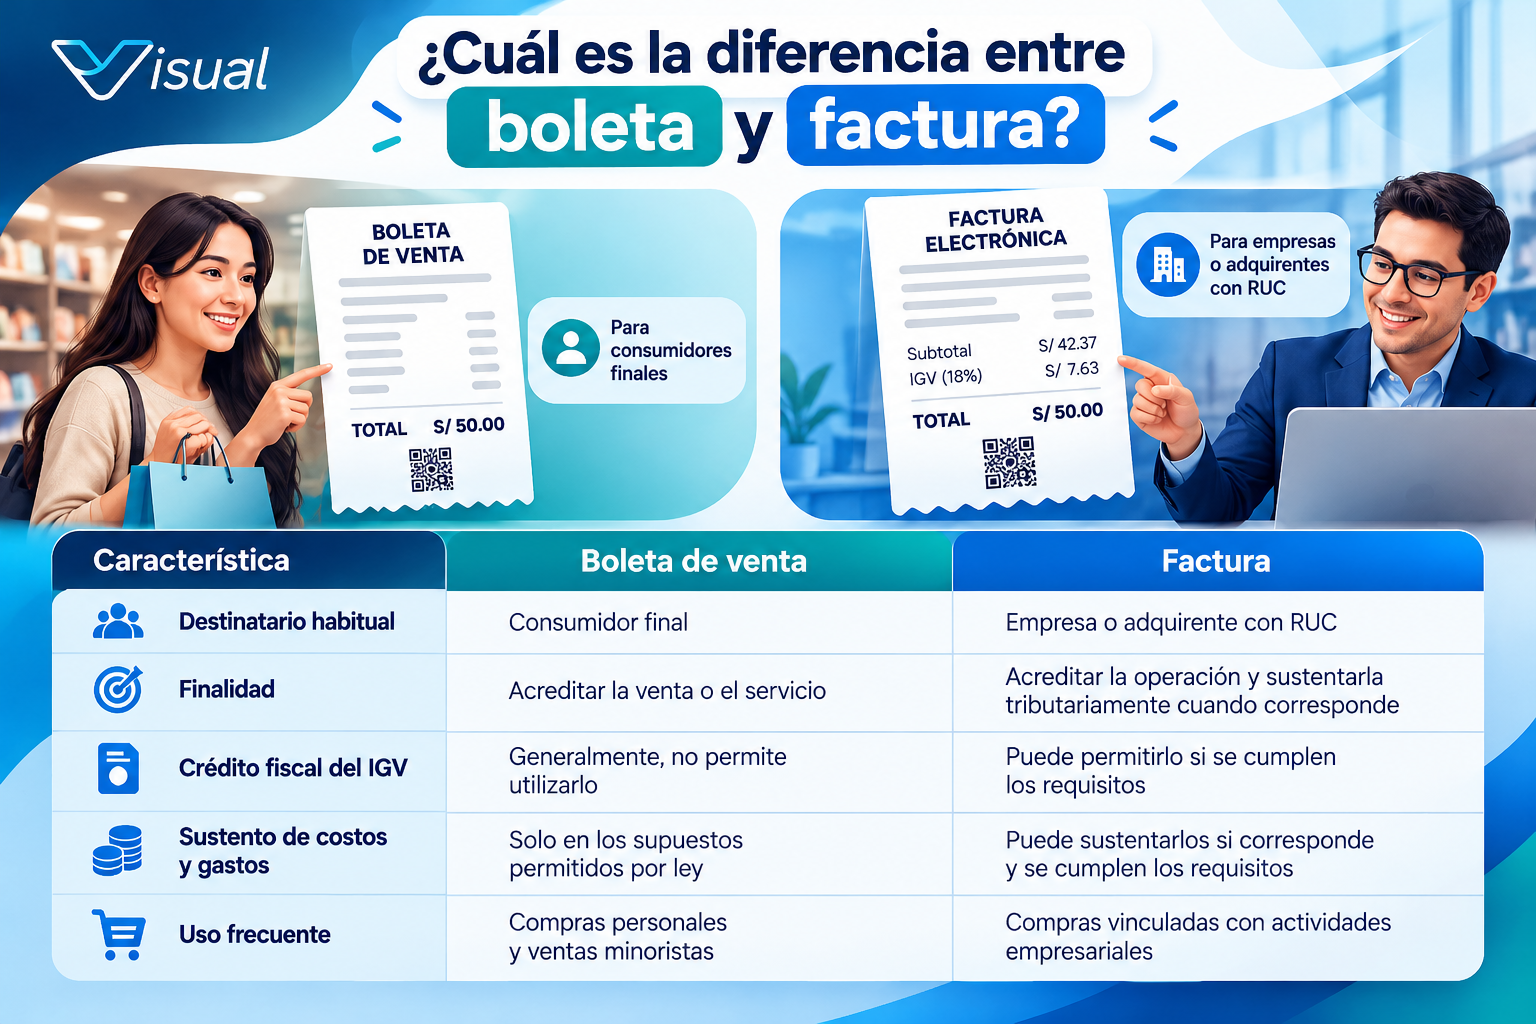
La principal diferencia entre ambos comprobantes se encuentra en el destinatario y en los efectos tributarios que puede tener la operación para quien recibe el documento.
Característica | Boleta de venta | Factura |
|---|---|---|
Destinatario habitual | Consumidor final | Empresa o adquirente con RUC |
Finalidad | Acreditar la venta o el servicio | Acreditar la operación y sustentarla tributariamente cuando corresponde |
Crédito fiscal del IGV | Generalmente, no permite utilizarlo | Puede permitirlo si se cumplen los requisitos |
Sustento de costos y gastos | Solo en los supuestos permitidos por ley | Puede sustentarlos si corresponde y se cumplen los requisitos |
Uso frecuente | Compras personales y ventas minoristas | Compras vinculadas con actividades empresariales |
Por eso, no basta con elegir el comprobante que resulte más cómodo. Es necesario considerar quién realiza la compra, para qué se efectúa la operación y qué comprobante corresponde según la normativa.
4¿Cuándo debes emitir una boleta y cuándo una factura?
Para decidir qué comprobante emitir, conviene revisar el propósito de la compra y las necesidades del cliente.
Corresponde emitir una boleta de venta principalmente cuando se vende un producto o se presta un servicio a una persona que actúa como consumidor final.
Corresponde emitir una factura cuando la operación requiere este comprobante y el adquirente reúne las condiciones aplicables, generalmente contar con RUC, para sustentar la adquisición en sus actividades empresariales.
Algunos ejemplos prácticos son los siguientes:
Situación | Comprobante habitual |
|---|---|
Una persona compra ropa para uso personal | Boleta de venta |
Un consumidor compra alimentos en una tienda | Boleta de venta |
Una empresa compra materiales para sus operaciones y requiere sustentar la adquisición | Factura |
Un negocio adquiere mercadería para comercializarla y registra la compra en su contabilidad | Factura, si corresponde según la operación |
Un error frecuente consiste en pensar que la diferencia depende únicamente del monto de la venta. En realidad, también deben considerarse la naturaleza de la operación, el tipo de adquirente y las reglas tributarias aplicables.
5¿Qué ocurre con el IGV en una boleta y una factura?
El Impuesto General a las Ventas (IGV) también genera dudas al momento de elegir un comprobante. Es importante comprender que la diferencia entre boleta y factura no consiste simplemente en que una tenga IGV y la otra no.
Ambos comprobantes pueden corresponder a operaciones gravadas con este impuesto. Lo que cambia principalmente es el tratamiento tributario que puede aplicar el comprador.
En una operación empresarial, una factura puede permitir utilizar el IGV como crédito fiscal cuando se cumplen las condiciones legales. En cambio, una boleta generalmente no permite ese beneficio, salvo las excepciones expresamente establecidas.
Por ello, tanto el emisor como el comprador deben revisar que el comprobante refleje correctamente la operación y cumpla los requisitos correspondientes.
6¿Cómo emitir boletas y facturas electrónicas en Perú?
La facturación electrónica permite generar comprobantes en formato digital y gestionar las ventas de una manera más ordenada. En Perú, la mayoría de los contribuyentes se encuentra comprendida en las obligaciones de emisión electrónica, aunque existen excepciones según el régimen y las condiciones particulares de cada contribuyente.
Para emitir estos documentos, se puede utilizar el sistema gratuito de SUNAT, disponible mediante sus plataformas de emisión electrónica, o recurrir a un software de facturación electrónica que se adapte a las necesidades del negocio.
La elección dependerá del volumen de ventas, la cantidad de comprobantes que se generan, los procesos de atención al cliente y la necesidad de integrar la facturación con otras áreas de la empresa. El facturador electrónico VisualFact esta diseñado para facilitar la emisión de boletas y facturas electrónicas, así como la gestión de otros procesos relacionados con la facturación. Entre sus funcionalidades se encuentran la consulta de datos de RUC y DNI, el envío de comprobantes por correo electrónico, la emisión de guías de remisión electrónicas y la conexión con procesos contables y el Registro de Ventas SIRE, según la configuración de la solución.
La plataforma de VisualFact opera como Proveedor de Servicios Electrónicos (PSE) acreditado ante SUNAT. Para los emprendedores y las empresas que buscan agilizar sus ventas y reducir tareas manuales, puede ser una alternativa práctica para organizar la emisión de sus comprobantes. Contacta con una asesora y solicitar una demostración gratuita o registra tu solicitud y solicita una cotizacion sin costo alguno.

7Preguntas frecuentes sobre la diferencia entre boleta y factura
¿Qué me conviene emitir: boleta o factura?
Depende de la operación y de las condiciones del comprador. La boleta se utiliza principalmente en ventas a consumidores finales, mientras que la factura suele corresponder a operaciones empresariales que necesitan sustentarse tributariamente.
¿Una factura siempre permite utilizar el crédito fiscal del IGV?
No. Para utilizar el crédito fiscal deben cumplirse los requisitos establecidos por la normativa, tanto respecto del comprobante como de la operación y su registro correspondiente.
¿Puedo emitir boletas y facturas electrónicas con un mismo sistema?
Sí. Existen soluciones de facturación electrónica que permiten emitir ambos tipos de comprobantes desde una misma plataforma. Antes de elegir una, conviene revisar sus funcionalidades, los servicios complementarios y su adecuación a las necesidades del negocio.
¿La emisión electrónica es obligatoria para todos los negocios?
La mayoría de los contribuyentes está comprendida en las obligaciones de emisión electrónica, pero existen excepciones y condiciones específicas. Por eso, es recomendable revisar la información vigente de SUNAT sobre quiénes están obligados a emitir comprobantes electrónicos.
Si quieres conocer un analisis mas profundo sobre quienes estan obligados a emitir comprobantes de pago electronico, te recomendamos leer este articulo en nuestra revista de consultoria.
8Conclusión
Comprender la diferencia entre boleta y factura ayuda a emitir el comprobante adecuado, registrar las operaciones correctamente y responder a las necesidades de cada cliente. La boleta se utiliza principalmente para ventas a consumidores finales, mientras que la factura cumple un papel importante en las operaciones empresariales que requieren sustento tributario.
Además, contar con un sistema de facturación electrónica adecuado puede facilitar la emisión de comprobantes, organizar la información de ventas y reducir el trabajo manual. Evaluar alternativas como VisualFact permite identificar herramientas que se ajusten a las necesidades de cada negocio y acompañen su crecimiento.